وقتی روی یک فاکتور، مبلغی با عنوان «مالیات و عوارض ارزش افزوده» میبینید، ممکن است تصور کنید این مبلغ همان مالیاتی است که فروشنده بابت سود خود میپردازد. در واقع مالیات بر ارزش افزوده سازوکار متفاوتی دارد: در زنجیره خرید و فروش کالا یا خدمت محاسبه میشود و فروشنده مشمول، مالیات فروش را با مالیات قابلقبولی که هنگام خرید پرداخت کرده است مقایسه میکند.
نام این مالیات هم میتواند گمراهکننده باشد. لازم نیست فروشنده برای هر کالا، سود واقعیاش را حساب کند و درصد مالیات را روی آن بگذارد. در عمل، مالیات فروش بر مبنای بهای فروشِ مشمول محاسبه میشود؛ سپس اعتبار مالیاتی خریدِ قابلقبول از آن کسر میشود. قانون مالیات بر ارزش افزوده نیز این مفهوم را با مابهالتفاوت مالیات و عوارض فروش و خرید در یک دوره مالیاتی تعریف میکند.
این مقاله به خودِ مفهوم مالیات بر ارزش افزوده، نرخ عمومی سال ۱۴۰۵، شیوه محاسبه و موارد معاف میپردازد. موضوع «آیا فروش اینترنتی مشمول مالیات است؟» پرسش جداگانهای درباره وضعیت یک مدل کسبوکار است. برای فهم هر دو، ابتدا باید بدانیم چه چیزی مشمول مالیات میشود و مبلغ قابل پرداخت چگونه به دست میآید.
مالیات بر ارزش افزوده به زبان ساده
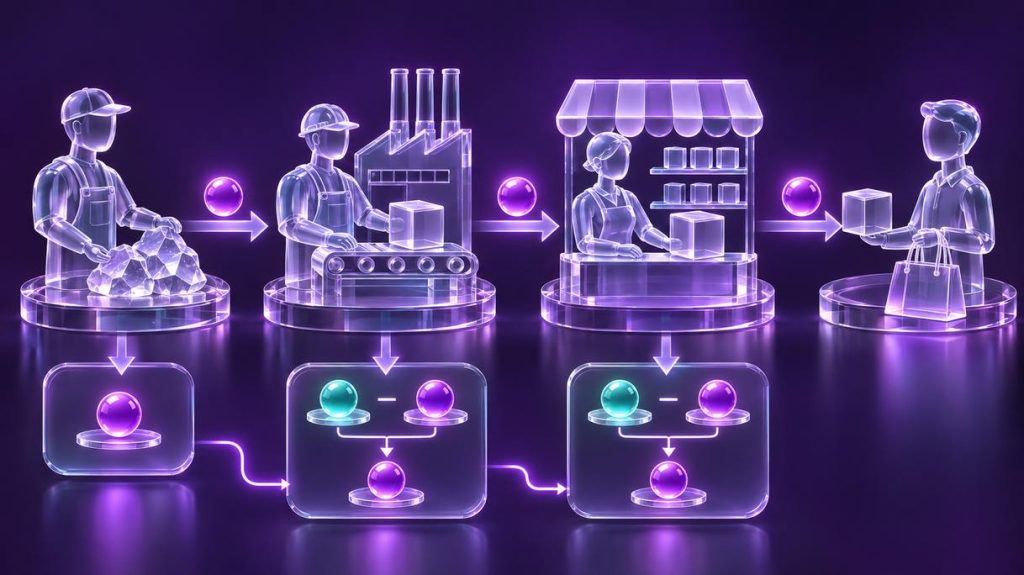
فرض کنید فروشندهای کالایی را از تأمینکننده میخرد و بعد آن را به مشتری میفروشد. اگر خرید و فروش هر دو طبق قانون مشمول باشند، فروشنده هنگام خرید مالیات میپردازد و هنگام فروش مالیات میگیرد. در پایان دوره، مالیات پرداختشده بابت خریدِ واجد شرایط بهعنوان اعتبار از مالیات فروش کم میشود.
به همین دلیل، مالیات بر ارزش افزوده را نباید با مالیات بر درآمد یا مالیات عملکرد یکی دانست. مالیات عملکرد به درآمد مشمول مالیات کسبوکار مربوط است، اما ارزش افزوده به عرضه کالا و خدمت مشمول و سازوکار مالیات خرید و فروش مربوط میشود. همچنین «درآمد فروشگاه» با «سود فروشگاه» برابر نیست؛ برای بررسی این تفاوت، راهنمای درآمد فروشگاه اینترنتی میتواند نقطه شروع مناسبی باشد.
در حالت معمول، مصرفکننده نهایی که خرید را برای مصرف خود انجام میدهد اعتبار مالیاتیِ خرید کسبوکاری ندارد. در مقابل، کسبوکار مشمول میتواند مالیات برخی خریدهای مربوط به فعالیت اقتصادی خود را با رعایت شرایط قانونی بهعنوان اعتبار منظور کند. همین اعتبار است که مانع میشود در مثال ساده زنجیره فروش، کل مالیات هر مرحله بدون کسر مالیات مرحله قبل دوباره پرداخت شود.
مالیات بر ارزش افزوده در سال ۱۴۰۵ چند درصد است؟
نرخ عمومی مالیات و عوارض ارزش افزوده برای کالاها و خدمات موضوع ماده ۷ در سال ۱۴۰۵، ده درصد است. متن قانون مالیات بر ارزش افزوده نرخ پایه این ماده را ۹ درصد تعیین کرده و حکم بودجه ۱۴۰۵ یک واحد درصد به آن افزوده است. ابلاغ احکام مالیاتی بودجه ۱۴۰۵ نیز در پایگاه ملی قوانین و مقررات ثبت شده است.
این عدد را نباید روی همه کالاها و خدمات اعمال کرد. قانون برای برخی کالاها و خدمات معافیت در نظر گرفته و برای بعضی اقلام خاص، نرخ و قواعد جداگانه مقرر کرده است. پس پرسش اول پیش از محاسبه این نیست که «ده درصدِ قیمت چقدر میشود؟»؛ باید پرسید این کالا یا خدمت دقیقاً مشمول نرخ عمومی، دارای نرخ خاص یا معاف است؟
در نتایج جستوجوی قدیمی ممکن است خبر «نرخ ۱۲ درصد در سال ۱۴۰۵» هم دیده شود. آن خبر به پیشنهاد مطرحشده در لایحه اولیه بودجه مربوط بود و نباید با حکم نهاییِ قابل اجرا اشتباه شود.
نحوه محاسبه مالیات بر ارزش افزوده با مثال
برای روشنشدن محاسبه، یک مثال فرضی و ساده در نظر بگیریم. فرض این است که کالا مشمول نرخ عمومی ۱۰ درصد در سال ۱۴۰۵ است، خرید و فروش هر دو واجد شرایطاند و مالیات خرید نیز طبق مقررات بهعنوان اعتبار پذیرفته میشود.
| مرحله | بهای کالا بدون مالیات | مالیات و عوارض ۱۰٪ | جمع پرداختی |
|---|---|---|---|
| خرید فروشنده از تأمینکننده | ۶ میلیون تومان | ۶۰۰ هزار تومان | ۶ میلیون و ۶۰۰ هزار تومان |
| فروش همان کالا به مشتری | ۱۰ میلیون تومان | یک میلیون تومان | ۱۱ میلیون تومان |
فروشنده یک میلیون تومان مالیات فروش دریافت کرده است. از طرف دیگر، ۶۰۰ هزار تومان مالیات خریدِ قابلقبول داشته است. در این مثال ساده، مابهالتفاوت ۴۰۰ هزار تومان میشود:
مالیات فروش − اعتبار مالیاتی خرید = مبلغ قابل پرداخت در این مثال
۱٬۰۰۰٬۰۰۰ − ۶۰۰٬۰۰۰ = ۴۰۰٬۰۰۰ تومان
این محاسبه به معنی آن نیست که هر کسبوکار باید مالیات تکتک کالاهای فروختهشده را جداگانه با یک خرید خاص جفت کند. مبنای قانونی، مالیات و عوارض فروش و اعتبار مالیاتیِ واجد شرایط در دوره مالیاتی است. همچنین مبلغ ۴ میلیون تومان اختلاف بهای خرید و فروش در مثال، لزوماً سود خالص فروشنده نیست؛ هزینههایی مانند حمل، حقوق، اجاره و بازاریابی در آن محاسبه نشدهاند. ماده ۸ قانون، اصل کسر اعتبار مالیاتی خرید از مالیات فروش را بیان میکند و برای فعالیتهای معاف یا ترکیبی نیز محدودیتهای مهمی دارد.
اگر قیمت نهایی شامل مالیات باشد، چه کنیم؟
فرض کنید برای کالای مشمول نرخ عمومی، قیمت نهایی ۱۱ میلیون تومان با احتساب مالیات اعلام شده است. در مثال سادهای که هیچ جزء یا نرخ دیگری ندارد، بهای بدون مالیات برابر است با:
۱۱٬۰۰۰٬۰۰۰ ÷ ۱٫۱۰ = ۱۰٬۰۰۰٬۰۰۰ تومان
پس یک میلیون تومان از مبلغ نهایی، مالیات و عوارض همین مثال است. اگر قیمت پایه ۱۱ میلیون تومان بدون مالیات باشد، نتیجه متفاوت خواهد بود. این تفاوت باید در پیشفاکتور و صفحه پرداخت برای مشتری روشن باشد.
از منظر فروش، لازم است قیمت پایه، تخفیف، مالیات و مبلغ نهایی با هم سازگار باشند. برای تصمیم درباره حاشیه سود و نحوه اعلام قیمت نیز راهنمای قیمتگذاری محصول مفید است؛ مالیات دریافتی را نباید با درآمد یا سود قابل برداشت کسبوکار اشتباه گرفت.
چه کالاها و خدماتی از ارزش افزوده معافاند؟
ماده ۹ قانون مالیات بر ارزش افزوده فهرستی از کالاها و خدمات معاف را مشخص میکند. نمونههایی که در متن قانون آمدهاند شامل برخی محصولات کشاورزی فرآورینشده، شماری از اقلام خوراکی اساسی، کتاب و نشریه و برخی خدمات درمانی هستند. عنوان کلی یک صنف برای نتیجهگیری کافی نیست؛ باید نوع دقیق کالا یا خدمت، شرایط قانونی و اصلاحات مرتبط بررسی شود.
برای مثال، فروشندهای که هم کالای مشمول و هم کالای معاف دارد نباید یک نرخ واحد را بیبررسی به تمام فهرست محصولاتش بدهد. از طرف دیگر، اگر فروشِ یک فعالیت معاف باشد، نمیتوان فرض کرد مالیات پرداختی بابت همه خریدهای مرتبط با آن مانند فعالیت مشمول قابل کسر است. تبصرههای ماده ۸ برای فعالیت صرفاً معاف و فعالیتی که هم فروش مشمول و هم معاف دارد، قواعد اعتبار مالیاتی متفاوتی بیان میکنند.
بنابراین در تنظیم فاکتور یا نرمافزار فروش، وضعیت مالیاتی باید در سطح کالا یا خدمت مشخص شود. اگر محصولی ترکیبی، خدمت چندبخشی یا وضعیت معافیت آن مبهم است، بررسی متن قانون و مقررات همان فعالیت ضروری است؛ اضافهکردن ده درصد به همه ردیفها راهحل مطمئنی نیست.
اعتبار مالیاتی خرید چیست و چه زمانی اهمیت دارد؟
اعتبار مالیاتی، مالیات و عوارضی است که کسبوکار بابت خریدهای واجد شرایط برای فعالیت اقتصادی خود پرداخته و طبق قانون میتواند از مالیات فروش کسر کند. در مثال بالا، ۶۰۰ هزار تومان مالیات خرید چنین نقشی داشت.
اما هر مبلغی که هنگام خرید با عنوان ارزش افزوده پرداخت شده، خودکار اعتبار قابل استفاده نیست. ارتباط خرید با فعالیت، مشمول یا معافبودن فروش، اسناد و صورتحسابها و شرایط قانونی اهمیت دارند. برای فعالیتهای ترکیبی، ماده ۸ تصریح میکند که اصولاً مالیات خرید نهادههای موردنیاز برای تولید کالاها و خدمات مشمول قابل کسر، تهاتر یا استرداد است؛ قانون در همان ماده برخی استثناها را نیز بیان کرده است.
برای یک شرکت، نگهداری منظم اسناد خرید و فروش فقط کار حسابداریِ پایان سال نیست. اگر شرکت از طریق وبسایت خود درخواست همکاری، استعلام یا فروش خدمات دریافت میکند، اطلاعات حقوقی و مسیر صدور پیشفاکتور باید برای مشتری روشن باشد. در برنامهریزی طراحی سایت شرکتی نیز بهتر است از ابتدا مشخص شود ثبت درخواستهای مالی، صدور فاکتور و پیگیری پرداخت در چه سامانهای انجام میشود؛ خودِ صفحه معرفی خدمات جای صورتحساب معتبر را نمیگیرد.
دوره مالیاتی و پرداخت ارزش افزوده چگونه است؟
در تعریف قانون، دوره مالیاتی معمولاً سهماهه و منطبق بر فصلهای سال شمسی است. مؤدیِ مشمول باید مالیات و عوارض فروش دوره را با لحاظ اعتبار مالیاتی طبق مقررات محاسبه و پرداخت کند. ماده ۴ قانون درباره پرداخت تا پایان ماه پس از انقضای دوره حکم دارد؛ بااینحال، مهلت اجرایی هر دوره ممکن است طبق اطلاعیههای سازمان امور مالیاتی تمدید شود. پیش از اقدام، وضعیت همان دوره را در کارپوشه و اطلاعیههای رسمی بررسی کنید.
صورتحساب و ثبت اطلاعات در سامانه مؤدیان نیز در این فرایند اهمیت دارد. مطابق ماده ۵، مأخذ محاسبه فروش برای مؤدیان عضو سامانه، ارزش فروش مندرج در صورتحساب الکترونیکی ثبتشده است. تاریخ تعلق مالیات، وضعیت معاملات نسیه و نحوه استفاده از اعتبار خرید نیز جزئیات قانونی خود را دارند. بنابراین «پول هنوز به حسابم نیامده» یا «فاکتور را بعداً صادر میکنم» بهتنهایی پاسخ وضعیت مالیاتی یک معامله نیست.
مالیات ارزش افزوده در قیمت سایت یا فاکتور چطور نمایش داده شود؟
برای محصول مشمول، مشتری باید بتواند مبلغی را که قرار است بپردازد بهروشنی ببیند. قیمت پایه، تخفیف احتمالی، مالیات و عوارض و جمع نهایی نباید در مراحل مختلف خرید با هم تناقض داشته باشند. اگر کالایی معاف است، سامانه نباید صرفاً به دلیل تنظیم یک نرخ عمومی، مالیات به آن اضافه کند.
در پروژه طراحی سایت فروشگاهی، این موضوع به اطلاعات محصول، سبد خرید، فاکتور و اتصال به سامانههای مالی مربوط میشود. مسئول تعیین وضعیت مالیاتی هر کالا باید پیش از تنظیم سیستم مشخص باشد؛ برنامهنویس یا افزونه نمیتواند از روی نام محصول بهتنهایی درباره معافیت قانونی آن تصمیم بگیرد.
برای شرکتهای دارای فروش حضوری و آنلاین نیز بهتر است نرخ و وضعیت کالا در کانالهای مختلف از یک منطق تأییدشده پیروی کند. مشتری نباید برای یک محصول یکبار قیمت «با مالیات» و در کانال دیگر قیمت «بدون مالیات» ببیند، مگر آنکه تفاوت بهصراحت توضیح داده شده باشد.
سه اشتباه رایج درباره مالیات بر ارزش افزوده
۱. «هر کسبوکاری باید روی همه فروشها ده درصد بگیرد.» نرخ عمومی سال ۱۴۰۵ برای موارد مشمول ماده ۷ است؛ معافیتها و نرخهای خاص نیز وجود دارند. ابتدا موضوع معامله را بررسی کنید.
۲. «مالیاتی که از مشتری گرفتهام، سود فروشگاه است.» مبلغ مالیات فروش باید در محاسبات دوره لحاظ شود و اعتبار مالیاتی قابلقبول از آن کسر گردد. خرجکردن کل مبلغ دریافتی بدون پیشبینی تعهد مالیاتی میتواند برای جریان نقدی مشکل ایجاد کند.
۳. «مالیات ارزش افزوده جای مالیات عملکرد را میگیرد.» این دو عنوان مبنا و محاسبه متفاوتی دارند. هنگام برآورد هزینه شروع کسبوکار، هزینه اجرای فرایند حسابداری و تعهدات مالیاتی را جدا از سود و هزینههای عملیاتی ببینید.
جمعبندی
مالیات بر ارزش افزوده در سادهترین بیان، تفاوت مالیات و عوارض فروش با اعتبار مالیاتی خریدِ قابلقبول در یک دوره است. نرخ عمومی برای موارد مشمول ماده ۷ در سال ۱۴۰۵ ده درصد است؛ اما برخی کالاها و خدمات معافاند و بعضی نرخ یا حکم خاص دارند. در یک فروش واقعی، ابتدا وضعیت دقیق کالا یا خدمت و مدارک خرید و فروش را مشخص کنید، سپس مبلغ فاکتور و اعتبار مالیاتی را محاسبه کنید.
این مقاله سازوکار عمومی را توضیح میدهد. برای اعمال نرخ، معافیت یا اعتبار در پرونده یک کسبوکار مشخص، متن مقررات جاری، اطلاعات کارپوشه و وضعیت همان کالا یا خدمت ملاک تصمیم است.
پرسشهای متداول
آیا مالیات بر ارزش افزوده روی سود فروشنده محاسبه میشود؟
مالیات فروش معمولاً بر مبنای بهای عرضه مشمول محاسبه میشود و سپس اعتبار مالیاتی خریدِ قابلقبول از آن کسر میگردد. این فرایند با محاسبه سود خالص کسبوکار یکسان نیست.
نرخ ارزش افزوده در سال ۱۴۰۵ چند درصد است؟
نرخ عمومی کالاها و خدمات مشمول ماده ۷، ده درصد است. برای کالاها و خدمات معاف یا دارای نرخ خاص، همین عدد را بهصورت خودکار اعمال نکنید.
اگر کالایی معاف باشد، فروشنده میتواند مالیات خرید آن را کسر کند؟
نمیتوان پاسخ یکسانی برای همه خریدها داد. ماده ۸ درباره فعالیت صرفاً معاف و فعالیت ترکیبی محدودیتهایی برای اعتبار خرید دارد و برخی استثناها را نیز مشخص میکند. وضعیت خرید و فعالیت باید با همان ماده و اسناد مربوط بررسی شود.
آیا فروش اینترنتی بهخودیخود معاف از ارزش افزوده است؟
صرف اینترنتیبودن کانال فروش، وضعیت مالیاتی کالا یا خدمت را تعیین نمیکند. نوع عرضه، مشمول یا معافبودن موضوع معامله و شرایط مؤدی باید بررسی شود.