ممکن است یک صاحب کسبوکار همزمان نام «مالیات عملکرد»، «مالیات حقوق» و «مالیات بر ارزش افزوده» را بشنود و تصور کند چند بار بابت یک درآمد مالیات میپردازد. این عنوانها یک چیز را توصیف نمیکنند. هرکدام به موضوع متفاوتی مربوطاند: درآمد کسبوکار، حقوق کارکنان یا عرضه کالا و خدمت.
مالیات بهطور کلی مبلغی است که اشخاص حقیقی یا حقوقی بر اساس قانون برای تأمین مصارف عمومی میپردازند. در تعریف آماری رسمی، پرداخت مالیات اجباری و بدون دریافت یک خدمت مشخص در برابر همان پرداخت است. بنابراین مالیات را نباید با قیمت یک خدمت دولتی یا هر مبلغی که روی فاکتور با عنوان «عوارض» میآید یکسان دانست.
برای شناخت انواع مالیات، دو پرسش کمک میکند: مبنای مالیات چیست؟ و چه کسی طبق قانون مسئول محاسبه یا پرداخت آن است؟ پاسخ این پرسشها نشان میدهد چرا مالیات حقوق با مالیات فروش کالا فرق دارد و چرا صرف داشتن درگاه پرداخت، بهتنهایی مبلغ مالیات یک کسبوکار را تعیین نمیکند.
در این راهنما، دستههای اصلی مالیات در ایران را به زبان ساده مرور میکنیم. نرخ، معافیت و مهلت هر نوع مالیات قواعد جداگانه دارد و ممکن است با تغییر قانون یا بودجه سالانه عوض شود؛ بنابراین از یک درصد ثابت برای همه آنها استفاده نمیکنیم.
دو دسته اصلی مالیات: مستقیم و غیرمستقیم
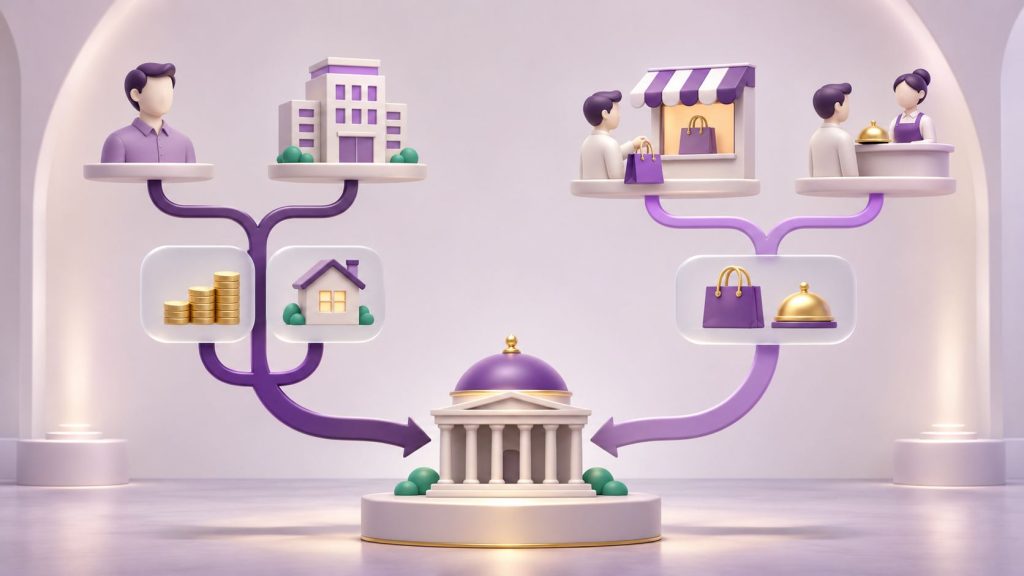
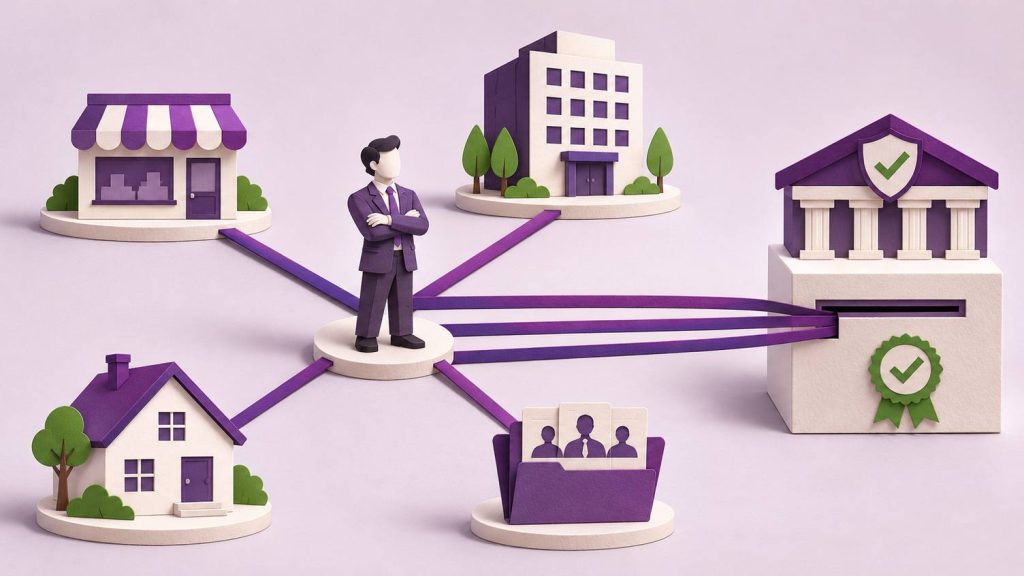
در یک دستهبندی کلی، مالیاتها به مستقیم و غیرمستقیم تقسیم میشوند. مالیات مستقیم به درآمد یا داراییِ شخصی که قانون او را مؤدی میشناسد مربوط است. مالیات غیرمستقیم معمولاً در فرایند عرضه، خرید یا مصرف کالا و خدمت دیده میشود؛ مالیات بر ارزش افزوده نمونه آشنای آن است.
قانون مالیاتهای مستقیم، بابهایی برای «مالیات بر دارایی» و «مالیات بر درآمد» دارد. قانون مالیات بر ارزش افزوده نیز بهطور جداگانه، قواعد عرضه کالا و خدمت، اعتبار مالیاتی، معافیتها و نرخهای مربوط را بیان میکند. این تقسیمبندی برای فهم موضوع مفید است، اما از روی نام یک مالیات نمیتوان نرخ یا تکلیف پرونده شخصی را حدس زد.
برای کسی که تازه فعالیت اقتصادی را شروع میکند، شناخت این عنوانها بخشی از برنامهریزی اولیه است. راهنمای درباره مسیر شروع فعالیت توضیح میدهد؛ پس از تعیین مدل فعالیت، باید تکالیف مالیاتی همان کسبوکار را نیز جداگانه بررسی کرد.
| دسته کلی | مبنای رایج | چند نمونه |
|---|---|---|
| مالیات مستقیم | درآمد یا دارایی مؤدی | درآمد مشاغل، درآمد شرکتها، حقوق، ارث |
| مالیات غیرمستقیم | عرضه یا مصرف کالا و خدمت در چارچوب قانون | مالیات بر ارزش افزوده |
مالیات مستقیم چیست؟
در مالیات مستقیم، قانون به درآمد یا دارایی یک شخص حقیقی یا حقوقی توجه میکند. برای نمونه، درآمد حاصل از فعالیت یک شغل، درآمد مشمول مالیات یک شرکت و حقوق دریافتی کارمند، هرکدام فصل و قاعده خود را در قانون مالیاتهای مستقیم دارند. در همین قانون، مالیات بر ارث و حق تمبر نیز در باب مالیات بر دارایی آمدهاند.
«مستقیم» بودن به این معنی نیست که مؤدی همیشه شخصاً وارد سامانه میشود و مبلغ را واریز میکند. برای مثال، در مالیات حقوق، کارفرما طبق قواعد مربوط در محاسبه، کسر و پرداخت مالیات حقوق کارکنان نقش دارد. دستهبندی مستقیم و غیرمستقیم بیشتر به ماهیت و مبنای مالیات کمک میکند، نه اینکه تمام مراحل اجرایی آنها یکسان باشد.
مالیات بر درآمد مشاغل
این عنوان به درآمد حاصل از فعالیت اشخاص حقیقیِ صاحب شغل مربوط میشود. یک فروشنده، ارائهدهنده خدمات یا صاحب کسبوکار فردی ممکن است با آن سروکار داشته باشد. مبلغ فروش یا مجموع پولی که به حساب واریز شده، بهتنهایی همان «درآمد مشمول مالیات» نیست؛ تعیین آن به قواعد، اطلاعات و مدارک مربوط بستگی دارد.
برای مثال، اگر کسی در یک سال ۵۰۰ میلیون تومان فروش داشته باشد، نمیتوان نتیجه گرفت مالیات او درصدی از کل ۵۰۰ میلیون تومان است. هزینههای قابل قبول، وضعیت فعالیت، معافیتهای قابل اعمال و روش رسیدگی در نتیجه اثر دارند. به همین دلیل، ثبت خریدها و فروشها از روز نخست فعالیت اهمیت دارد.
مالیات بر درآمد اشخاص حقوقی
شرکتها و سایر اشخاص حقوقیِ مشمول، برای درآمد فعالیت خود قواعدی جدا از صاحبان مشاغل حقیقی دارند. وقتی یک شرکت محصول میفروشد یا قرارداد خدماتی میبندد، باید اطلاعات فروش، هزینه و اسناد مرتبط را بهگونهای نگه دارد که رسیدگی به درآمد مشمول مالیات آن ممکن باشد.
فرض کنید شرکتی از وبسایتش درخواست همکاری میگیرد و قراردادها را خارج از سایت نهایی میکند. در طراحی سایت خدماتی میتوان مسیر ثبت درخواست و ارجاع آن به فروش را منظم کرد، اما خود فرم سایت جای ثبت قرارداد، صورتحساب و اسناد مالی را نمیگیرد. باید از ابتدا معلوم باشد اطلاعات هر پروژه چگونه به فرایند مالی شرکت منتقل میشود.
مالیات بر درآمد حقوق
حقوق کارکنان نیز یک عنوان مالیاتی مستقل است. کارفرما باید در کنار پرداخت حقوق، تکلیف محاسبه و کسر مالیات مربوط را طبق قانون و نرخهای همان سال بررسی کند. داشتن کارمند لزوماً به این معنی نیست که مالیات حقوق هر کارمند عدد یکسانی دارد؛ میزان حقوق، معافیت و قواعد جاری بر محاسبه اثر میگذارند.
این مالیات را با مالیات عملکرد کسبوکار اشتباه نگیرید. حقوقبگیر بابت درآمد حقوق خود مشمول قواعد مربوط است و کسبوکار نیز بابت فعالیت اقتصادی خودش تکالیف جداگانه دارد.
مالیاتهای مرتبط با دارایی
مالیات بر ارث نمونهای از مالیاتهای مربوط به دارایی است. حق تمبر نیز عنوان دیگری در باب مالیات بر داراییِ قانون مالیاتهای مستقیم است. در مورد املاک و انتقال داراییها هم عناوین و مقررات متفاوتی وجود دارد که نباید همه را زیر یک نام کلی و یک نرخ قرار داد. ساختار و اصلاحات قانون، از جمله تغییرات مربوط به برخی فصلهای مالیات بر درآمد، باید برای هر مورد جدا بررسی شود.
این بخش برای یک فروشگاه روزمره ممکن است کمتر از مالیات عملکرد و ارزش افزوده مطرح شود، اما در خریدوفروش دارایی، ارث یا تنظیم برخی اسناد اهمیت پیدا میکند.
مالیات غیرمستقیم چیست؟
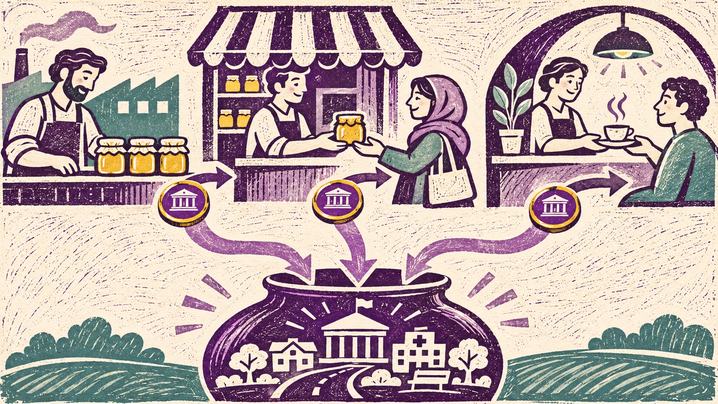
مالیات غیرمستقیم بهجای تمرکز مستقیم بر درآمد یا دارایی یک فرد، در جریان عرضه یا مصرف کالا و خدمت مطرح میشود. شناختهشدهترین نمونه برای خریدار و فروشنده ایرانی، مالیات بر ارزش افزوده است. این مالیات در صورت مشمولبودن کالا یا خدمت روی صورتحساب دیده میشود و کسبوکار مشمول، مالیات فروش را با اعتبار مالیاتی خریدِ واجد شرایط در دوره مربوط محاسبه میکند.
در اینجا باید میان کسی که مالیات را از خریدار دریافت و طبق قانون تسویه میکند و کسی که در نهایت بار اقتصادی آن را تحمل میکند تفاوت گذاشت. مصرفکننده نهایی معمولاً امکان استفاده از اعتبار مالیاتی خریدِ کسبوکاری ندارد؛ در مقابل، کسبوکار مشمول ممکن است طبق شرایط قانونی مالیات برخی خریدهای مرتبط با فعالیتش را از مالیات فروش کسر کند.
مثلاً اگر محصولی مشمول باشد، فروشنده نمیتواند مبلغ مالیات دریافتشده از مشتری را مانند سود خود خرج کند. از طرف دیگر، نباید تصور کرد همه محصولات با نرخ یکسان مشمولاند. برخی کالاها و خدمات معافاند و برای بعضی اقلام قواعد خاص وجود دارد. مقاله قبلی این مجموعه، «مالیات بر ارزش افزوده چیست؟»، سازوکار و مثال عددی این بخش را بهتفصیل توضیح میدهد؛ چون هنوز وضعیت انتشار آن تأیید نشده، در این متن به آن لینک ندادهایم.
تفاوت مالیات مستقیم و غیرمستقیم با یک مثال
یک کارگاه تولیدی را تصور کنید که محصولی را تولید و عرضه میکند، چند کارمند دارد و در پایان سال عملکرد مالی خود را بررسی میکند. ممکن است سه موضوع مالیاتی متفاوت برای آن مطرح شود:
- مالیات درآمد یا عملکرد: به درآمد مشمول مالیاتِ فعالیت کارگاه مربوط است.
- مالیات حقوق: به حقوق کارکنان و تکلیف مربوط به آن ارتباط دارد.
- مالیات بر ارزش افزوده: در صورت مشمولبودن کالا و فعالیت، به عرضه و اعتبار مالیاتی خرید طبق قانون مربوط میشود.
وجود این سه عنوان به معنی «سه بار مالیات بر یک عدد واحد» نیست. مبنا، زمان و روش محاسبه هرکدام متفاوت است. همینطور اگر کارگاه محصول معاف تولید کند یا شرایط ویژهای داشته باشد، نتیجه ارزش افزوده را نمیتوان از روی این مثال تعیین کرد.
برای تولیدکنندهای که محصولات خود را آنلاین معرفی میکند، نظم اطلاعاتی اهمیت عملی دارد: کد کالا، مشخصات، قیمت، درخواست پیشفاکتور و سفارش باید قابل تطبیق با اسناد فروش باشند. در برنامهریزی طراحی سایت صنعتی این ارتباط میان کاتالوگ و فرایند فروش قابل بررسی است؛ اما تشخیص نرخ و تکلیف مالیاتی هر محصول باید بر اساس مقررات همان محصول انجام شود.
مالیات کسبوکار اینترنتی با کسبوکار حضوری فرق دارد؟
شیوه دریافت سفارش، بهتنهایی نوع مالیات را تعیین نمیکند. ممکن است دو کسبوکار یک کالای مشابه بفروشند؛ یکی از مغازه و دیگری از سایت یا شبکه اجتماعی. بررسی مالیاتی آنها به ماهیت فعالیت، شخصیت مؤدی، نوع کالا یا خدمت و قواعد جاری بستگی دارد، نه صرفاً اینکه مشتری دکمه خرید آنلاین را زده است.
همچنین داشتن دستگاه کارتخوان، درگاه یا شماره کارت، خودش یک «نوع مالیات» نیست. این ابزارها مسیر دریافت وجه و ثبت اطلاعاتاند. از طرف دیگر، نباید از این جمله نتیجه گرفت که دادههای تراکنش برای رسیدگی مالیاتی بیاهمیتاند. درباره نسبت واریزی بانکی و درآمد، تشخیص ماهیت تراکنش و اسناد پشتیبان اهمیت دارد؛ مقررات و رویه رسیدگی این موضوع را نمیتوان در یک جمله «هر واریزی مالیات دارد» یا «هیچ واریزی مالیات ندارد» خلاصه کرد. در بخشنامهای از سازمان امور مالیاتی درباره رسیدگی به تراکنشها نیز بر پرهیز از تعیین درآمد مشمول مالیات صرفاً بر پایه سرجمع واریزیها، بدون اسناد دال بر درآمدیبودن آنها در موارد موضوع بخشنامه، تأکید شده است.
معافیت مالیاتی یعنی هیچ تکلیفی نداریم؟
خیر. «معافیت» باید به نوع مالیات و موضوع دقیق آن نسبت داده شود. معافبودن یک کالا از مالیات بر ارزش افزوده لزوماً به معنی معافبودن تمام درآمدهای صاحب کسبوکار از مالیات عملکرد نیست. همینطور یک معافیت یا نرخ صفر در مالیات بر درآمد را نباید خودکار به تمام کالاهای فروختهشده تعمیم داد.
ممکن است برای استفاده از یک معافیت، رعایت شرایط و ارائه اطلاعات یا اسناد لازم باشد. بنابراین پیش از درج «معاف از مالیات» روی سایت، قرارداد یا فاکتور، مشخص کنید:
- درباره کدام مالیات صحبت میکنید؟
- معافیت مربوط به شخص، فعالیت، کالا یا خدمت است؟
- برای چه سال یا دورهای اعتبار دارد؟
- چه شرط و مدرکی برای اعمال آن لازم است؟
پاسخ این پرسشها از تکرار یک اشتباه رایج جلوگیری میکند: کسبوکار فقط به دلیل کوچکبودن یا تازهتأسیسبودن، فرض کند از همه انواع مالیات معاف است.
از کجا بفهمیم کدام مالیات به کسبوکار ما مربوط است؟
برای شروع، فعالیت را در چند سطر تعریف کنید: چه چیزی میفروشید یا چه خدمتی ارائه میدهید؟ فعالیت به نام شخص حقیقی است یا شرکت؟ کارمند دارید؟ کالا وارد میکنید؟ فروش شما حضوری، آنلاین یا هر دو است؟ آیا کالاها یا خدمات مختلفی با وضعیتهای متفاوت دارید؟
بعد، بهجای جستوجوی یک «درصد مالیات کسبوکار»، برای هر موضوع مسیر جداگانه بسازید:
| وضعیت کسبوکار | عنوانی که باید بررسی شود |
|---|---|
| فعالیت فردی و کسب درآمد | مالیات بر درآمد مشاغل |
| فعالیت در قالب شرکت | مالیات بر درآمد اشخاص حقوقی |
| پرداخت حقوق به کارکنان | مالیات حقوق |
| عرضه کالا یا خدمت | وضعیت مشمولیت، معافیت یا نرخ خاص ارزش افزوده |
| دریافت یا انتقال دارایی در شرایط مقرر | مالیات مربوط به همان دارایی یا انتقال |
برای برنامهریزی مالی، هزینه نگهداری اسناد، حسابداری و انجام تکالیف قانونی را هم در کنار دیگر هزینههای شروع کسبوکار ببینید. این هزینه اجرایی را با خود مبلغ مالیات یکی نگیرید؛ مبلغ مالیات فقط پس از مشخصشدن موضوع و محاسبه طبق مقررات معلوم میشود.
اشتباهات رایج در شناخت انواع مالیات
«اگر فروش دارم، مالیاتم درصدی از کل واریزیهاست.» نوع مالیات، مبنای محاسبه و ماهیت تراکنش باید مشخص شود. مجموع واریزی، بدون بررسی، پاسخ مالیات عملکرد نیست.
«ارزش افزوده همان مالیات سود است.» مالیات بر درآمد و ارزش افزوده دو سازوکار جدا دارند. مبلغ ارزش افزوده دریافتی از خریدار را نباید سود کسبوکار حساب کرد.
«اگر محصولی معاف باشد، کل کسبوکار معاف است.» معافیت یک کالا یا خدمت در یک نوع مالیات، به همه فعالیتها و مالیاتهای دیگر سرایت خودکار ندارد.
«نرخ سال گذشته برای امسال هم معتبر است.» برخی ارقام و احکام در بودجههای سالانه تغییر میکنند. برای محاسبه واقعی، قانون، بخشنامه و وضعیت همان سال یا دوره را بررسی کنید.
جمعبندی
مالیات یک عنوان واحد با یک نرخ ثابت نیست. برای شناخت آن، ابتدا مالیات مستقیم را از مالیات غیرمستقیم جدا کنید؛ سپس ببینید موضوع پرونده شما درآمد، حقوق، دارایی یا عرضه کالا و خدمت است. یک کسبوکار ممکن است همزمان با چند عنوان سروکار داشته باشد، چون هر عنوان مبنا و تکلیف متفاوتی دارد.
بهترین قدم عملی، فهرستکردن فعالیتها و اسناد مالی کسبوکار و بررسی جداگانه هر نوع مالیات بر اساس مقررات جاری است. این کار از محاسبه مالیات عملکرد روی کل فروش یا اعمال یک نرخ ارزش افزوده روی تمام محصولات جلوگیری میکند.
پرسشهای متداول
مالیات مستقیم و غیرمستقیم چه تفاوتی دارند؟
مالیات مستقیم به درآمد یا دارایی مؤدی مربوط میشود؛ مالیات غیرمستقیم در فرایند عرضه و مصرف کالا و خدمت مطرح است. مالیات بر درآمد مشاغل نمونه مستقیم و مالیات بر ارزش افزوده نمونه غیرمستقیم است.
آیا مالیات حقوق و مالیات عملکرد یکی هستند؟
خیر. مالیات حقوق به درآمد حقوق کارکنان و تکالیف مربوط به پرداخت آن ارتباط دارد. مالیات عملکرد به درآمد مشمول مالیاتِ فعالیت شخص یا شرکت مربوط است.
آیا همه فروشها مالیات بر ارزش افزوده دارند؟
خیر. وضعیت هر کالا یا خدمت باید بررسی شود. قانون، هم کالاها و خدمات معاف دارد و هم برای بعضی موارد قواعد یا نرخهای خاص تعیین کرده است.
آیا هر پولی که به حسابم واریز شود، مالیات دارد؟
نمیتوان فقط از روی وقوع واریز نتیجه گرفت مالیات قطعی تعلق گرفته است. ماهیت مبلغ، نوع حساب، فعالیت و اسناد مربوط باید در چارچوب مقررات بررسی شوند. برای جلوگیری از اختلاف، مدارک واریزیهای کاری و غیرکاری را منظم نگه دارید.