خریدار عکس رسید را میفرستد و میگوید: «واریز کردم، لطفاً سفارش را همین حالا ارسال کنید.» در تصویر، مبلغ، تاریخ، نام بانک و شماره پیگیری دیده میشود. همهچیز عادی به نظر میرسد؛ اما آیا پول واقعاً به حساب فروشنده رسیده است؟
برای پاسخ، نباید از ظاهر رسید شروع کرد. تصویر را میتوان ویرایش کرد و با ابزارهای رسیدساز، تصویری شبیه خروجی برنامه بانکی ساخت. حتی نشاندادن رسید روی صفحه گوشی خریدار هم بهتنهایی انجام تراکنش را ثابت نمیکند. در نمونههایی که پلیس فتا گزارش کرده، فروشندگان پس از دیدن تصویر رسید کالا را تحویل دادهاند و بعد متوجه شدهاند وجهی دریافت نکردهاند. توصیه پلیس، بررسی حساب خود فروشنده پیش از تحویل کالا است.
این مسئله فقط برای فروش کالای دستدوم نیست. فروشنده اینستاگرامی، ارائهدهنده خدمات، عمدهفروش و هر کسی که خارج از فرایند خودکار پرداخت، رسید را دستی بررسی میکند ممکن است با آن روبهرو شود. از طرف دیگر، هر واریزی که فوراً دیده نمیشود هم لزوماً کلاهبرداری نیست؛ ممکن است خریدار شماره مقصد را اشتباه وارد کرده باشد، انتقال هنوز تکمیل نشده باشد یا نیاز به پیگیری بانکی وجود داشته باشد.
پس هدف این راهنما، حدسزدن جعلیبودن یک عکس نیست. هدف این است که وضعیت پرداخت را از مسیر مستقل و معتبر بررسی کنید و بدانید تا روشنشدن نتیجه، با سفارش چه کاری انجام دهید.
پاسخ کوتاه: ملاک، رسید خریدار نیست
اگر مشتری کارتبهکارت کرده یا انتقال بانکی انجام داده است، از برنامه بانکی، اینترنتبانک یا گردش حساب خودتان واریزی مربوط را بررسی کنید. مبلغ، حساب مقصد و اطلاعات تراکنش را با سفارش تطبیق دهید. اگر پرداخت از درگاه سایت انجام شده، وضعیت سفارش را در پنل پذیرنده یا پاسخ تأیید تراکنشِ درگاه بررسی کنید؛ صرف بازگشت مشتری به صفحه سایت یا تصویر «پرداخت موفق» کافی نیست.
این تفاوت در فرایند فروش مهم است. برای مثال، اگر سفارشها با پیام و تماس ثبت میشوند، باید مشخص باشد چه کسی واریزی را تأیید میکند و چه کسی اجازه ارسال دارد. در فروش اینترنتی منظم نیز امکاناتی مانند ثبت وضعیت سفارش و اتصال پرداخت به همان سفارش، بخشی از ویژگیهای سایت فروشگاهی است که احتمال اشتباه در بررسی دستی را کمتر میکند.
چه چیزهایی در یک رسید قابل جعل یا دستکاری است؟
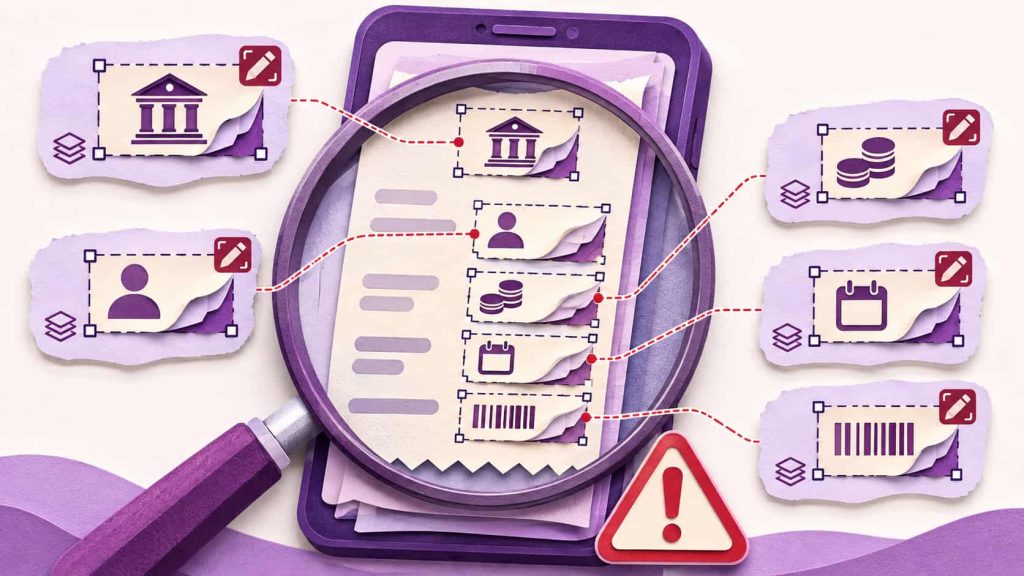
تقریباً هر چیزی که فقط روی تصویر ارسالی خریدار میبینید میتواند دستکاری شده باشد: مبلغ، تاریخ و ساعت، شماره کارت مقصد، نام گیرنده، لوگوی بانک و شماره پیگیری. به همین دلیل، وجود جزئیات زیاد یا طراحی تمیز نباید احساس اطمینان کاذب ایجاد کند.
چند نشانه میتواند شما را به بررسی دقیقتر وادار کند:
- مبلغ یا شماره مقصدِ روی تصویر با مبلغ فاکتور و حساب اعلامشده شما نمیخواند.
- تاریخ یا ساعت رسید با زمانی که خریدار ادعای پرداخت دارد متفاوت است.
- خریدار برای تحویل فوری کالا اصرار میکند و فرصت بررسی حساب نمیدهد.
- بهجای امکان پیگیری از مسیر بانکی، فقط تصویر برشخورده یا پیامِ فورواردشده میفرستد.
- برای «تأیید واریز» از شما میخواهد لینک ناشناس را باز کنید، برنامهای نصب کنید یا اطلاعات بانکی خود را وارد کنید.
هیچکدام از این نشانهها بهتنهایی حکم قطعی جعلیبودن رسید نیستند؛ نبودنشان هم اصالت رسید را ثابت نمیکند. اصرار غیرعادی برای تحویل فوری، یکی از رفتارهایی است که پلیس آگاهی نیز در هشدار خود به آن اشاره کرده است.
اگر در کنار رسید، لینک یا فایل ناشناسی دریافت کردهاید، موضوع فقط تأیید پرداخت نیست؛ ممکن است امنیت حساب و دستگاه شما نیز در خطر باشد. در این وضعیت، مسیر بررسی را خودتان از برنامه یا نشانی رسمی بانک آغاز کنید. راهکارهای عمومی افزایش امنیت سایت نیز برای کسبوکاری که سفارش و اطلاعات مشتری را آنلاین نگهداری میکند اهمیت دارد.
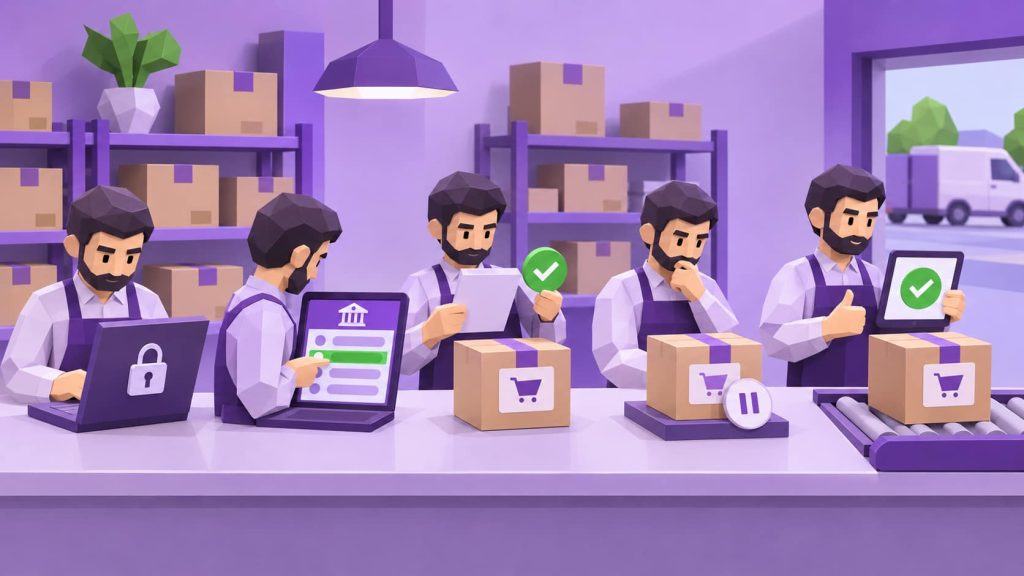
روش بررسی رسید کارتبهکارت و انتقال بانکی
برای سفارشهایی که خریدار مستقیم به کارت یا حساب شما پول میفرستد، این ترتیب را رعایت کنید:
۱. از حساب خودتان وارد شوید
برنامه رسمی بانک یا اینترنتبانکی را باز کنید که خودتان از قبل نصب یا نشانی آن را ذخیره کردهاید. از لینکی که خریدار برای مشاهده رسید یا «استعلام واریز» میفرستد وارد حساب نشوید. اگر به برنامه دسترسی ندارید، از راههای رسمی بانک برای بررسی گردش یا پیگیری تراکنش استفاده کنید.
۲. گردش حساب مقصد را ببینید
بررسی کنید آیا مبلغ به همان حسابی که برای این سفارش اعلام کردهاید وارد شده است. صرف نگاهکردن به یک پیامک کافی نیست، بهخصوص اگر پیامک را خریدار برایتان ارسال یا روی گوشی خودش نمایش داده باشد. پیامک بانکی میتواند برای اطلاعرسانی مفید باشد، اما تصمیم نهایی را با اطلاعاتی بگیرید که خودتان از حساب دریافت میکنید.
۳. واریزی را به سفارش درست وصل کنید
اگر چند سفارش با مبلغ مشابه دارید، دیدن یک واریزی هممبلغ بهتنهایی نشان نمیدهد متعلق به کدام خریدار است. مبلغ، زمان، حساب مقصد و اطلاعات قابلمشاهده تراکنش را با سفارش تطبیق دهید. برای سفارشهای پرتعداد، شماره سفارش اختصاصی و ثبت نتیجه بررسی توسط مسئول مشخص، جلوی تأیید دوباره یک واریزی برای دو سفارش را میگیرد.
۴. اگر واریزی پیدا نشد، سفارش را معلق نگه دارید
به خریدار اطلاع دهید که هنوز پرداخت در حساب شما تأیید نشده است. از او بخواهید اطلاعات مقصد و وضعیت انتقال را در بانک خودش بررسی کند. شماره پیگیری میتواند به پیگیری از بانک یا ارائهدهنده پرداخت کمک کند، اما صرف درج شماره پیگیری روی یک عکس، جای مشاهده واریزی را نمیگیرد.
۵. پس از تأیید، اجازه تحویل بدهید
تا زمانی که نتیجه روشن نشده، کالا را به پیک نسپارید، فایل یا دسترسی دیجیتال را فعال نکنید و ارائه خدمت را بهعنوان سفارش پرداختشده ثبت نکنید. این قاعده برای خریدهای کممبلغ هم مفید است؛ یک فرایند ثابت، وابسته به حافظه یا حدس کارکنان نخواهد بود.
اگر خریدار میگوید «انتقال شبا انجام شده ولی هنوز ننشسته» چه کنیم؟
ثبت درخواست انتقال و دریافت وجه در حساب مقصد یک مرحله واحد نیستند. اگر خریدار میگوید انتقال را انجام داده اما واریزی را نمیبینید، سفارش را در وضعیت «در انتظار تأیید پرداخت» بگذارید. زمان تکمیل روشهای انتقال ممکن است متفاوت باشد؛ زمان دقیق را بر اساس نوع انتقال و اعلام بانکهای درگیر بررسی کنید.
برای تحویل کالا یا شروع کاری که بازگرداندن آن دشوار است، وعده «تا چند ساعت دیگر مینشیند» را معادل پرداخت قطعی در نظر نگیرید. پلیس فتا نیز درباره اعتماد به چنین وعدههایی در معاملات آنلاین هشدار داده است.
این موضوع برای کسبوکار خدماتی هم مهم است. مثلاً طراح، مشاور یا تعمیرکار ممکن است پیشپرداختی را با رسید ارسالی مشتری بپذیرد و زمان یا منابع پروژه را رزرو کند. در طراحی سایت خدماتی بهتر است فرایند درخواست خدمت، ثبت مبلغ پیشپرداخت و وضعیت تأیید آن برای تیم و مشتری روشن باشد؛ اعلام شروع قطعی خدمت باید به وضعیت پرداخت معتبر وابسته باشد.
رسید پرداخت درگاه اینترنتی را چطور بررسی کنیم؟
در پرداخت درگاهی، معمولاً مشتری از سایت به صفحه پرداخت میرود و پس از آن به سایت برمیگردد. بازگشت مشتری، بهتنهایی تأیید پرداخت نیست. سامانه پذیرنده باید تراکنش را طبق مستندات همان ارائهدهنده استعلام و نتیجه را به سفارش درست متصل کند. برای نمونه، مستندات فنی یکی از ارائهدهندگان پرداخت تصریح میکند که پس از بازگشت کاربر، صحت تراکنش باید با درخواست جداگانه به وبسرویس تأیید بررسی شود.
از دید مدیر فروشگاه، کار روزانه باید سادهتر باشد: وضعیت سفارش را در پنل فروشگاه و پنل رسمی درگاه بررسی کند. اگر مشتری تصویر صفحه «پرداخت موفق» فرستاد اما سفارش همچنان ناموفق یا در انتظار پرداخت است، آن را دستی و تنها بر اساس تصویر به «پرداختشده» تغییر ندهید. ابتدا نتیجه را از ارائهدهنده پرداخت پیگیری کنید.
در اینجا یک تفاوت مهم وجود دارد: پرداخت تأییدشده در پنل درگاه ممکن است پیش از تسویه مبلغ به حساب بانکی پذیرنده نمایش داده شود. بنابراین برای پرداخت درگاهی، ملاک بررسی وضعیت تأیید تراکنش نزد ارائهدهنده پرداخت است؛ برای انتقال مستقیم کارت یا حساب، واریزی را در حساب مقصد خود بررسی میکنید. مخلوطکردن این دو روش، هم باعث ارسال اشتباه میشود و هم ممکن است سفارش سالم را بیدلیل معطل کند.
اگر سایت با ووکامرس کار میکند، تنظیم درست درگاه و وضعیت سفارش بخشی از فرایند پرداخت است. آشنایی با سازوکار ووکامرس کمک میکند مدیر فروشگاه بداند «ثبت سفارش»، «انتظار برای پرداخت» و «تأیید پرداخت» یک وضعیت واحد نیستند.
برای فروش در دایرکت و شبکههای اجتماعی چه فرایندی داشته باشیم؟
فروش در دایرکت معمولاً از چند پیام، یک مبلغ اعلامشده و یک تصویر رسید تشکیل میشود. مشکل زمانی آغاز میشود که پاسخدادن به مشتری، تأیید پرداخت و سپردن بسته به پیک، همگی بدون ثبت وضعیت سفارش انجام شوند.
برای هر سفارش یک شناسه ساده ثبت کنید. نام یا راه ارتباطی مشتری، کالا، مبلغ نهایی، حساب مقصد و وضعیت پرداخت را در محل مشخصی نگه دارید. پس از دریافت رسید، به مشتری بگویید «رسید دریافت شد و واریزی بررسی میشود»؛ عبارت «پرداخت تأیید شد» را تنها بعد از بررسی مستقل به کار ببرید. سپس فرد مسئول، نتیجه را ثبت کند و فقط سفارش تأییدشده وارد مرحله بستهبندی یا ارائه خدمت شود.
اگر چند نفر دایرکت را مدیریت میکنند، دسترسی و مسئولیتها را مشخص کنید. کسی که تصویر رسید را دیده است لزوماً همان کسی نیست که گردش حساب را بررسی کرده؛ این تفاوت باید در روند کار معلوم باشد. یک پیام آماده و محترمانه نیز فشار مکالمه را کم میکند:
«تصویر رسید شما دریافت شد. پس از بررسی و تأیید پرداخت در حساب، وضعیت سفارش را اطلاع میدهیم.»
در معاملات عمده و B2B چه کنترل بیشتری لازم است؟
در فروش عمده، مبلغ بالاتر، چند فاکتور همزمان و تفاوت میان شخص سفارشدهنده و پرداختکننده، تطبیق واریزی را دشوارتر میکند. برای هر پیشفاکتور شماره مستقل داشته باشید و مبلغ مورد انتظار، حساب دریافتکننده، شرایط پرداخت و شخص مسئول تأیید را ثبت کنید. اگر پرداخت مرحلهای است، هر مرحله باید وضعیت جداگانه داشته باشد؛ تأیید پیشپرداخت به معنی تسویه کل سفارش نیست.
در پروژههای طراحی سایت B2B، امکان ثبت درخواست قیمت، پیشفاکتور و وضعیت پرداخت میتواند به تیم فروش کمک کند سفارشها را بدون اتکا به چند تصویر پراکنده در پیامرسان دنبال کند. بااینحال، داشتن سامانه بهتنهایی جای کنترل بانکی و تعریف مسئولیت روشن را نمیگیرد.
اگر کالا را با رسید جعلی تحویل دادهایم، چه کنیم؟
اول اطلاعات را حفظ کنید: تصویر رسید، گفتوگوها، شناسه حساب یا شماره تماس خریدار، اطلاعات سفارش، نشانی تحویل و مشخصات پیک یا بارنامه. پیامها را پاک نکنید و زمان رخدادها را یادداشت کنید. سپس موضوع را از مسیر رسمی بانک یا ارائهدهنده پرداخت پیگیری کنید تا وضعیت تراکنش روشن شود.
اگر شواهد از کلاهبرداری حکایت دارد، موضوع را سریع به پلیس فتا گزارش دهید. در هشدارهای منتشرشده از پلیس فتا، شماره مرکز فوریتهای سایبری ۰۹۶۳۸۰ و وبسایت fata.gov.ir برای گزارش معرفی شدهاند. نتیجه پیگیری یا امکان بازگشت کالا به شرایط پرونده وابسته است؛ بنابراین وعده قطعی برای بازگشت وجه یا کالا نمیتوان داد.
بعد از رسیدگی فوری، علت خطای فرایندی را هم پیدا کنید: آیا مسئول تأیید مشخص نبود؟ آیا پیک پیش از تغییر وضعیت سفارش اعزام شد؟ آیا کارکنان تصویر رسید را معادل پرداخت میدانستند؟ اصلاح همین مرحله از تکرار ماجرا در سفارش بعدی جلوگیری میکند.
جمعبندی
رسید جعلی همیشه ظاهر ناشیانهای ندارد. برای همین، تشخیص از روی عکس، فونت، لوگو یا شماره پیگیری راه مطمئنی نیست. در کارتبهکارت و انتقال مستقیم، واریز را از حساب خودتان بررسی کنید؛ در پرداخت درگاهی، نتیجه تأییدشده تراکنش را از پنل یا سامانه رسمی پذیرنده با سفارش تطبیق دهید. تا آن زمان، وضعیت سفارش «در انتظار تأیید» است و کالا یا خدمت تحویل نمیشود.
برای فروشندگان پرتعداد، بهترین اقدام بعدی تعریف یک مسئول تأیید پرداخت و یک وضعیت مشخص برای هر سفارش است. این فرایند ساده، خطای انسانی را کمتر میکند و پاسخگویی به مشتری را هم روشن نگه میدارد.
پرسشهای متداول
آیا شماره پیگیری روی رسید، واقعیبودن پرداخت را ثابت میکند؟
خیر. شمارهای که فقط در تصویر ارسالی خریدار دیده میشود بهتنهایی کافی نیست. از آن میتوان برای پیگیری از بانک یا ارائهدهنده پرداخت استفاده کرد، اما باید نتیجه را از مسیر رسمی بررسی کنید.
اگر پیامک واریز برایم آمد، میتوانم کالا را تحویل بدهم؟
پیامک را با گردش حسابی که خودتان از برنامه یا مسیر رسمی بانک میبینید تطبیق دهید. پیامکی که خریدار ارسال یا نمایش میدهد، تأیید مستقل پرداخت نیست.
اگر پرداخت درگاه موفق بوده ولی پول هنوز به حسابم نیامده، رسید جعلی است؟
لزوماً خیر. تأیید تراکنش درگاهی و تسویه به حساب پذیرنده دو موضوع متفاوتاند. وضعیت تراکنش و سفارش را در پنل رسمی درگاه و فروشگاه بررسی کنید و درباره زمان تسویه از همان ارائهدهنده اطلاعات بگیرید.
آیا میتوان از روی عکس، رسید جعلی را با قطعیت تشخیص داد؟
معمولاً خیر. ناهماهنگیهای ظاهری میتوانند هشدار باشند، اما یک تصویر بینقص هم انجام پرداخت را ثابت نمیکند. معیار، بررسی مستقل وضعیت پول یا تراکنش است.