اگر کسبوکاری دارید، احتمالاً نام سامانه مودیان را هنگام تشکیل پرونده مالیاتی، دریافت درگاه پرداخت یا صدور فاکتور شنیدهاید. معمولاً سؤال اصلی این است: «آیا همین که فروش من در سایت یا کارتخوان ثبت میشود، کارم با سامانه مودیان تمام است؟» پاسخ به نوع فعالیت، وضعیت پرونده مالیاتی و شیوه ثبت معاملات شما بستگی دارد.
سامانه مودیان بستری برای ثبت و تبادل اطلاعات مالیاتی است، اما کار با آن فقط به ورود به یک پنل خلاصه نمیشود. فروشنده باید بداند کدام اطلاعات از سفارش و فاکتور لازم است، صورتحساب مناسب چگونه صادر میشود و پس از ارسال آن چه چیزی را باید بررسی کند. از طرف دیگر، خریدار تجاری نیز ممکن است لازم باشد صورتحسابهای دریافتی را در کارپوشه خود پیگیری کند.
در این راهنما، اجزای سامانه را به زبان ساده توضیح میدهیم و سپس سراغ کارهایی میرویم که یک فروشگاه اینترنتی، شرکت خدماتی یا مجموعه عمدهفروش باید در فرایند فروش خود بررسی کند. چون مقررات و شیوه اجرای آن برای همه فعالیتها یکسان نیست، این مقاله مسیر شناخت موضوع را روشن میکند؛ تعیین تکلیف هر پرونده باید با مقررات جاری همان فعالیت انجام شود.
سامانه مودیان مالیاتی چیست؟
سامانه مودیان سامانهای تحت مدیریت سازمان امور مالیاتی کشور است که برای تبادل اطلاعات میان مودیان و سازمان، از جمله اطلاعات مربوط به صورتحسابهای الکترونیکی، به کار میرود. در این سامانه برای اشخاص، مطابق مقررات مربوط، کارپوشه در نظر گرفته میشود. تعریف قانونی سامانه و صورتحساب الکترونیکی نیز در اصلاحات سال ۱۴۰۴ بهروزرسانی شده است.
برای درک کاربرد آن، یک فروش عمده را تصور کنید. شرکتی محصولی را به شرکت دیگر میفروشد. ثبت مبلغ در حساب بانکی، ثبت سفارش در سایت و نوشتن یک فاکتور برای مشتری، سه اتفاق مرتبط هستند؛ اما لزوماً به معنای ثبت درست اطلاعات صورتحساب در سامانه مودیان نیستند. کسبوکار باید فرایندی داشته باشد که اطلاعات معامله را با شکل و روش موردنیاز به سامانه منتقل و نتیجه آن را پیگیری کند.
سامانه مودیان «نوع جدیدی از مالیات» نیست. این سامانه بخشی از سازوکار ثبت و رسیدگی به اطلاعات معاملات است. مبلغ مالیات، معافیت احتمالی و تکالیف هر کسبوکار به قوانین مربوط و شرایط پرونده آن بستگی دارد؛ صرف عضویت در سامانه بهتنهایی پاسخ این پرسشها را مشخص نمیکند.
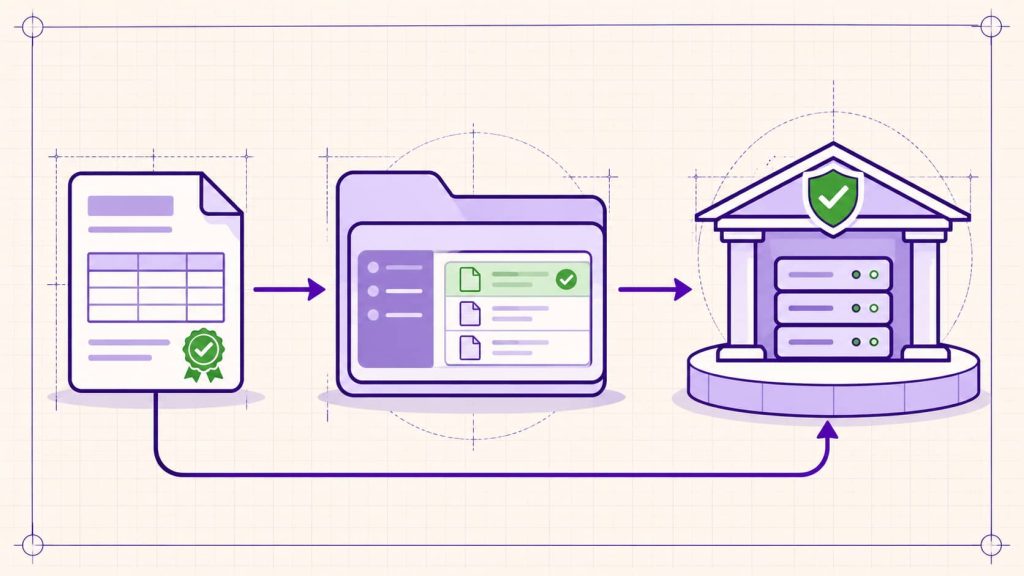
تفاوت سامانه مودیان، کارپوشه و صورتحساب الکترونیکی
این سه اصطلاح زیاد کنار هم استفاده میشوند، اما یک معنی ندارند:
| اصطلاح | معنی ساده | کاربرد |
|---|---|---|
| سامانه مودیان | بستر تحت مدیریت سازمان امور مالیاتی | تبادل و ثبت اطلاعات طبق مقررات |
| کارپوشه | فضای اختصاصیافته به شخص در سامانه | مشاهده و پیگیری اطلاعات و صورتحسابهای مرتبط |
| صورتحساب الکترونیکی | صورتحساب با اطلاعات و شماره منحصربهفرد مالیاتی طبق ضوابط | ثبت اطلاعات معامله در قالب موردنیاز |
کارپوشه را میتوان فضای کاری کسبوکار در سامانه دانست. برای نمونه، فروشنده وضعیت صورتحسابهای خود را پیگیری میکند و خریدار تجاری میتواند صورتحسابهای مرتبط با خریدهایش را بررسی کند. بنابراین داشتن دسترسی به کارپوشه، آغاز کار است؛ نظم اطلاعات فروش و پیگیری صورتحسابها نیز اهمیت دارد.
صورتحساب الکترونیکی هم صرفاً یک فایل PDF یا تصویر فاکتور نیست. در تعریف قانونی، این صورتحساب یا فرم الکترونیکی دارای شماره منحصربهفرد مالیاتی است و مشخصات اطلاعاتی آن را سازمان امور مالیاتی تعیین میکند. البته برای برخی معاملات و اشخاص، درباره رسید پایانه پرداخت یا روش ثبت معامله احکام و استثناهایی وجود دارد؛ پس نمیتوان یک نسخه واحد را برای همه فروشندگان تجویز کرد.
شناسه یکتای حافظه مالیاتی با شماره صورتحساب چه فرقی دارد؟
شباهت نام این دو شناسه باعث اشتباه میشود. شناسه یکتای حافظه مالیاتی به حافظه مالیاتی اختصاص داده میشود و در فرایند صدور صورتحساب کاربرد دارد. شماره منحصربهفرد مالیاتی صورتحساب به صورتحساب مشخص مربوط است؛ یعنی شناسهای که برای یک فاکتور خاص استفاده میشود.
به زبان ساده، اولی به زیرساخت صدور صورتحساب ارتباط دارد و دومی به خود صورتحساب. هنگام راهاندازی فرایند صدور، نباید این دو را با شناسه کالا یا خدمت، شماره سفارش سایت یا شماره پیگیری پرداخت اشتباه گرفت. راهنما و اطلاعیه سازمان امور مالیاتی نیز دریافت شناسه حافظه مالیاتی را در بخش عضویت کارپوشه توضیح دادهاند.
برای کسبوکاری که روزانه سفارشهای زیادی دارد، این تفاوت فقط یک نکته اصطلاحی نیست. اگر شماره سفارش، شماره تراکنش، شماره فاکتور داخلی و شماره مالیاتی صورتحساب در سیستمهای مختلف بدون ارتباط روشن ثبت شوند، پیدا کردن یک معامله هنگام اصلاح، مرجوعی یا تطبیق حسابها دشوار میشود.
چه کسبوکارهایی باید سامانه مودیان را جدی بگیرند؟
فروشگاه اینترنتی، شرکت خدماتی، تولیدکننده و عمدهفروش هرکدام ممکن است با تکالیف متفاوتی روبهرو باشند. نوع شخص حقیقی یا حقوقی، نوع خریدار، کالا یا خدمت، میزان فروش و احکام جاری میتوانند در شیوه صدور و ثبت صورتحساب اثر بگذارند. به همین دلیل، جملههایی مانند «همه فروشگاهها باید برای هر پرداخت دقیقاً یک نوع فاکتور صادر کنند» راهنمای قابل اتکایی نیستند.
برای نمونه، فروش مستقیم به مصرفکننده نهایی با فروش به یک شرکت خریدار تفاوت عملی دارد. در فروش شرکتی، ثبت درست مشخصات طرف معامله و تطبیق صورتحساب با سفارش و قرارداد اهمیت بیشتری پیدا میکند. اگر مجموعه شما فروش سازمانی دارد، بهتر است هنگام برنامهریزی طراحی سایت B2B مشخص کنید چه اطلاعاتی از مشتری و سفارش باید در فرایند فروش ذخیره شود. این طراحی به نظم دادهها کمک میکند، اما جایگزین بررسی تکالیف مالیاتی یا صدور صورتحساب طبق ضوابط نیست.
در خردهفروشی نیز نباید از روی وجود یک درگاه پرداخت یا کارتخوان، نتیجه گرفت که همه تکالیف صورتحساب انجام شده است. برای برخی موارد، مقررات خاصی درباره رسید پرداخت بهعنوان صورتحساب وجود دارد و دامنه اجرای آن باید بر اساس مقررات جاری بررسی شود.
برای شروع کار با سامانه مودیان چه چیزهایی را بررسی کنیم؟
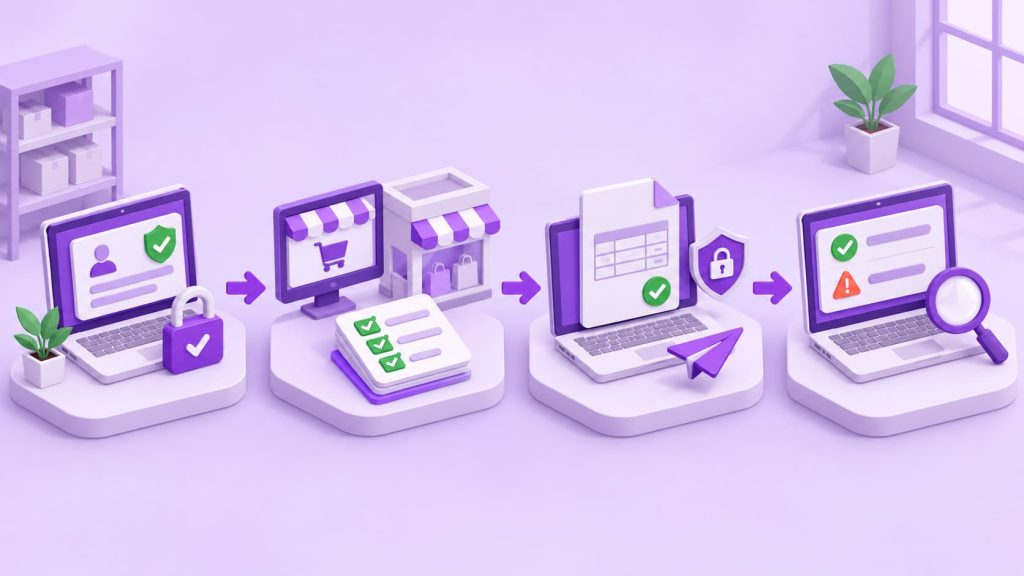
پیش از انتخاب نرمافزار یا روش ارسال صورتحساب، بهتر است تصویر روشنی از پرونده و فرایند واقعی فروش داشته باشید. این بررسی از تصمیمهای عجولانه و دوبارهکاری جلوگیری میکند.
۱. وضعیت پرونده مالیاتی و دسترسی به کارپوشه
ابتدا مطمئن شوید اطلاعات پرونده مالیاتی کسبوکار، نوع فعالیت و دسترسی اشخاص مسئول درست است. اگر چند فعالیت یا چند مسیر فروش دارید، مشخص کنید هر فروش در کدام فرایند ثبت میشود و مسئول رسیدگی به مغایرتها چه کسی است.
ثبت فروش بدون تعیین مسئول پیگیری معمولاً مشکل را دیرتر آشکار میکند. ممکن است سفارشی در فروشگاه «تکمیلشده» باشد، اما وضعیت صورتحساب مرتبط با آن نیاز به بررسی داشته باشد.
۲. اطلاعاتی که از هر معامله ثبت میکنید
اطلاعات پایه سفارش باید قابل اتکا باشند: کالا یا خدمت فروختهشده، تعداد، مبلغ، تخفیف، وضعیت پرداخت، مشخصات خریدار در موارد لازم و وضعیت نهایی سفارش. اگر این دادهها از ابتدا ناقص یا پراکنده باشند، تهیه صورتحساب و تطبیق آن با حسابداری دشوار میشود.
این موضوع برای فروشگاههایی که چند کانال فروش دارند مهمتر است. سفارش سایت، فروش تلفنی و فروش حضوری باید در یک فرایند مشخص جمعبندی شوند تا یک فروش جا نماند یا دوبار ثبت نشود. در مقاله ویژگیهای سایت فروشگاهی نیز میتوان امکاناتی مانند مدیریت سفارش و گزارشگیری را از منظر اداره روزانه فروشگاه بررسی کرد.
۳. شیوه صدور و ارسال صورتحساب
پس از روشن شدن وضعیت پرونده و دادهها، باید روش مناسب صدور و ارسال صورتحساب را بر اساس امکانات و مقررات جاری انتخاب کنید. حجم فروش، نرمافزار حسابداری، نوع مشتریان و توان تیم در پیگیری خطاها در این تصمیم اثر دارند. در برخی فرایندها از راهکارهای نرمافزاری و در برخی از خدمات شرکتهای معتمد استفاده میشود.
صرف خرید یک افزونه یا فعالکردن گزینه «فاکتور» در سایت، اثبات نمیکند صورتحساب با مشخصات موردنیاز صادر و ثبت شده است. خروجی راهکار انتخابی را باید با نیاز واقعی کسبوکار و راهنماهای جاری سازمان تطبیق داد.
۴. کنترل نتیجه و نگهداری سوابق
فرایند با زدن دکمه ارسال تمام نمیشود. باید بتوانید وضعیت صورتحساب، خطاهای احتمالی، اصلاحات، سفارشهای لغوشده و مرجوعیها را پیگیری کنید. بهتر است برای هر سفارش، ارتباط میان اطلاعات فروش، پرداخت، سند حسابداری و صورتحساب مربوط مشخص باشد.
اگر کسبوکار شما با ووکامرس کار میکند، گزارش سفارشها میتواند یکی از منابع اطلاعات فروش باشد؛ بااینحال، وضعیت سفارش در ووکامرس بهتنهایی وضعیت ثبت صورتحساب در سامانه مودیان را نشان نمیدهد.
یک نمونه ساده از فرایند فروش
فرض کنید یک عمدهفروش ده دستگاه به یک شرکت میفروشد. سفارش در سایت ثبت میشود، تیم فروش قیمت نهایی و شرایط پرداخت را تأیید میکند و انبار کالا را آماده ارسال میکند. در چنین معاملهای، چند سؤال باید پاسخ مشخص داشته باشد:
- اطلاعات خریدار در کدام مرحله دریافت و کنترل میشود؟
- مبلغ نهایی، تخفیف و تعداد کالا در سایت و سیستم حسابداری یکسان است؟
- مسئول صدور و پیگیری صورتحساب چه کسی است؟
- اگر بخشی از سفارش مرجوع شود، تغییر معامله چگونه در سوابق فروش و فرایند صورتحساب پیگیری میشود؟
- اگر پرداخت در چند مرحله انجام شود، تیم مالی آن را چگونه با سفارش تطبیق میدهد؟
پاسخ این سؤالها برای اداره درست فروش ضروری است. به همین دلیل، در پروژههای پیچیدهتر طراحی سایت اختصاصی میتوان از ابتدا درباره اتصال سفارشها به حسابداری، خروجی دادهها و سطح دسترسی کارکنان تصمیم گرفت. نوع اتصال فنی باید متناسب با سیستمهای موجود طراحی شود و انطباق مالیاتی آن جداگانه بررسی شود.
در فروش عمده، داشتن صفحه ثبت سفارش خوب بهتنهایی کافی نیست. شیوه مذاکره، تأیید سفارش، شرایط پرداخت و پیگیری مشتری نیز بخشی از مسیر فروشاند؛ موضوعی که در راهنمای تکنیکهای فروش B2B با جزئیات بیشتری مطرح شده است.
اشتباهات رایج درباره سامانه مودیان
«درگاه پرداخت دارم، پس صورتحسابها خودکار ثبت میشوند»
درگاه پرداخت، اطلاعات پرداخت را ثبت میکند؛ اما برای نتیجهگیری درباره وضعیت صورتحساب هر معامله باید حکم مربوط به همان فعالیت و روش ثبت آن را بررسی کرد. بعضی موارد مشمول احکام ویژه درباره رسید پرداخت هستند، ولی نمیتوان آن استثنا را به تمام کسبوکارها تعمیم داد.
«فاکتور PDF برای مشتری فرستادم، پس صورتحساب الکترونیکی صادر شده است»
فاکتور ارسالی برای مشتری و صورتحساب الکترونیکیِ تعریفشده در مقررات همیشه یک چیز نیستند. ممکن است کسبوکار برای اطلاع مشتری یک فایل یا رسید تولید کند و همزمان تکلیف دیگری برای ثبت اطلاعات معامله داشته باشد.
«سامانه مودیان همان اظهارنامه مالیاتی است»
این دو به هم ارتباط دارند، اما یکسان نیستند. سامانه مودیان به ثبت و تبادل اطلاعات طبق مقررات مربوط میشود؛ اظهارنامه، فرایند اعلام اطلاعات مالیاتی برای دوره یا عملکرد مربوط است. انجام یک کار، بهخودیخود به معنای انجام تمام تکالیف دیگر نیست.
«هر واریزی به حساب من، حتماً یک فروش مشمول مالیات است»
واریزی بانکی ممکن است علتهای متفاوتی داشته باشد؛ از جمله فروش، بازگشت وجه یا انتقال پول. طبقهبندی درست تراکنشها و نگهداری مدارک مربوط اهمیت دارد. در مقابل، فروش واقعی هم نباید به دلیل اینکه از کانال دیگری انجام شده، از سوابق کسبوکار کنار بماند.
«وقتی نرمافزار را راهاندازی کردم، دیگر نیازی به کنترل ندارم»
خطای اطلاعات کالا، مغایرت مبلغ، ثبت دوباره سفارش یا پیگیرینشدن مرجوعی ممکن است پس از راهاندازی هم رخ دهد. کنترل دورهای، بخشی از فرایند کار است و به اندازه انتخاب ابزار اهمیت دارد.
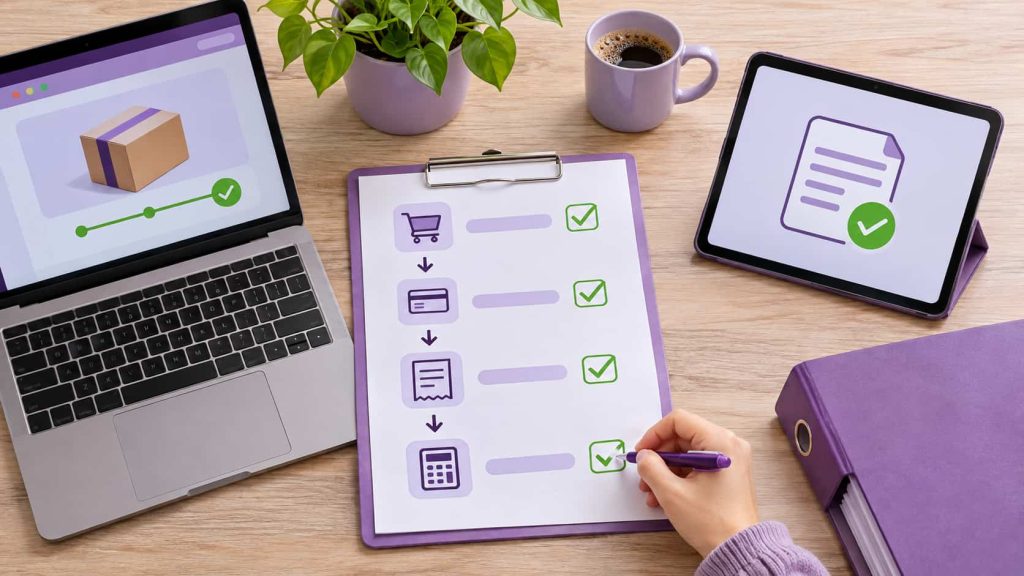
چکلیست عملی برای کسبوکار اینترنتی
اگر میخواهید وضعیت کسبوکار خود را بررسی کنید، از این ترتیب شروع کنید:
- پرونده مالیاتی و دسترسی کارپوشه را بررسی کنید.
- مسیرهای فروش را فهرست کنید: سایت، حضوری، تلفنی، شبکه اجتماعی یا فروش به شرکتها.
- مشخص کنید اطلاعات هر سفارش کجا ثبت میشود و چه کسی درستی آن را کنترل میکند.
- روش مناسب صدور و ارسال صورتحساب را با توجه به تکالیف جاری پرونده انتخاب کنید.
- برای لغو سفارش، مرجوعی، تخفیف و اصلاح اطلاعات فرایند مشخص بنویسید.
- وضعیت صورتحسابها را بهصورت دورهای با سفارشها، پرداختها و حسابداری تطبیق دهید.
- هر زمان فعالیت، مقیاس فروش یا شیوه دریافت وجه تغییر کرد، فرایند و مقررات مرتبط را دوباره بررسی کنید.
هدف این چکلیست، خرید یک ابزار خاص نیست؛ هدف این است که هر معامله از زمان ثبت سفارش تا ثبت اطلاعات مالی و پیگیری صورتحساب، مسیر قابلردیابی داشته باشد.
جمعبندی
سامانه مودیان بستری برای تبادل اطلاعات مالیاتی و ثبت صورتحسابها طبق مقررات است. برای کار درست با آن باید تفاوت سامانه، کارپوشه و صورتحساب الکترونیکی را شناخت و اطلاعات سفارش، پرداخت و حسابداری را منظم نگه داشت. تکلیف دقیق هر کسبوکار نیز به شرایط پرونده و احکام جاری بستگی دارد؛ بنابراین پیش از انتخاب روش صدور یا تغییر فرایند فروش، وضعیت همان فعالیت را بررسی کنید.
پرسشهای متداول
آیا هر فروشگاه اینترنتی باید از سامانه مودیان استفاده کند؟
تکالیف فروشگاه به نوع فعالیت، وضعیت پرونده و مقررات جاری بستگی دارد. داشتن سایت یا درگاه پرداخت بهتنهایی برای تعیین شیوه صدور صورتحساب کافی نیست.
آدرس ورود به کارپوشه سامانه مودیان چیست؟
در اطلاعیههای سازمان امور مالیاتی، نشانی tp.tax.gov.ir برای ورود به سامانه مودیان و دسترسی به کارپوشه معرفی شده است. برای خدمات و بررسی اطلاعات پرونده نیز درگاه رسمی my.tax.gov.ir کاربرد دارد. هنگام ورود، نشانی را مستقیماً و با دقت بررسی کنید.
آیا فاکتور صادرشده در سایت همان صورتحساب الکترونیکی است؟
لزوماً خیر. فاکتور سایت ممکن است برای اطلاع مشتری و مدیریت سفارش باشد. معتبر بودن آن بهعنوان صورتحساب الکترونیکی به شیوه صدور، اطلاعات ثبتشده و حکم مربوط به آن معامله بستگی دارد.
آیا برای استفاده از سامانه مودیان حتماً باید نرمافزار اختصاصی ساخت؟
خیر. راهکار مناسب به نوع فعالیت، تعداد معاملات، سیستمهای موجود و روشهای مجاز و در دسترس بستگی دارد. پیش از توسعه نرمافزار اختصاصی، نیاز واقعی کسبوکار و تکالیف پرونده را مشخص کنید.
آیا ثبت اطلاعات در سامانه مودیان جای اظهارنامه مالیاتی را میگیرد؟
نباید چنین فرضی کرد. تکالیف مربوط به ثبت صورتحساب و اظهارنامه را باید جداگانه، بر اساس قوانین و وضعیت پرونده، بررسی کرد.