آخر سال که میرسد، سؤال بسیاری از صاحبان کسبوکار این است: «فروشهایم در حساب بانکی و سامانه مودیان ثبت شده؛ باز هم باید اظهارنامه بدهم؟» گروهی هم تصور میکنند اظهارنامه فقط برای شرکتهای بزرگ است یا اگر فعالیتی نداشتهاند، دیگر لازم نیست وضعیت پرونده خود را بررسی کنند.
اظهارنامه مالیاتی ابزاری برای اعلام اطلاعات مالی مربوط به یک دوره مشخص است. بااینحال، هر فرمی که نام «اظهارنامه» دارد، مربوط به یک مالیات یا یک بازه زمانی نیست. اظهارنامه عملکرد، اظهارنامه مالیات بر ارزش افزوده و فرم مالیات مقطوع تبصره ماده ۱۰۰ کاربردهای متفاوتی دارند. حتی برای اظهارنامه عملکرد نیز شرایط یک شخص حقیقی صاحب شغل با یک شرکت یکسان نیست.
در این مقاله ابتدا مفهوم اظهارنامه را ساده توضیح میدهیم، سپس انواع رایج آن، اطلاعات موردنیاز، مراحل آمادهسازی و اشتباهاتی را بررسی میکنیم که معمولاً هنگام ارسال رخ میدهند. مقررات، مهلتها و امکانات سامانه ممکن است تغییر کنند؛ بنابراین برای اقدام نهایی باید اطلاعیه مربوط به نوع پرونده و سال عملکرد خود را ملاک قرار دهید.
اظهارنامه مالیاتی چیست؟
اظهارنامه مالیاتی گزارشی است که مودی در قالب و مهلت تعیینشده، اطلاعات مرتبط با فعالیت و وضعیت مالی خود را برای یک دوره به سازمان امور مالیاتی ارائه میکند. بسته به نوع اظهارنامه، این اطلاعات میتواند شامل درآمد، فروش، هزینهها، سود و زیان یا اطلاعات مربوط به مالیات و عوارض باشد.
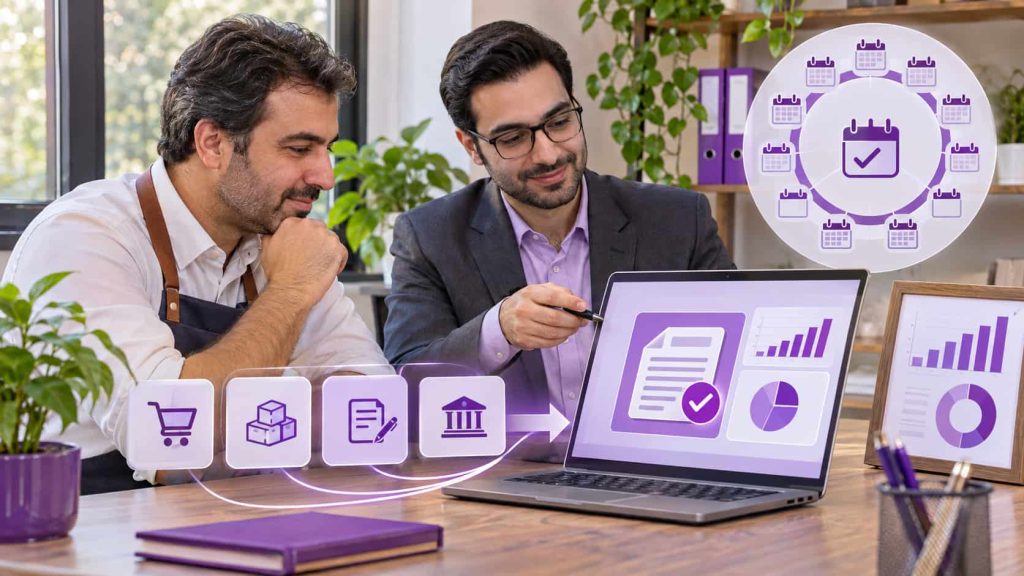
به زبان ساده، اظهارنامه فرصتی است تا کسبوکار اطلاعات مالی دوره موردنظر را منظم و مطابق اسناد خود اعلام کند. تصور کنید یک شرکت در طول سال از چند مسیر فروش داشته است: قرارداد مستقیم، سفارش سایت و فروش به مشتریان قدیمی. در زمان تهیه اظهارنامه عملکرد، تیم مالی باید تصویر قابلاتکایی از فعالیت همان سال داشته باشد؛ تصویری که با اسناد حسابداری، سفارشها و سایر اطلاعات ثبتشده مغایرت بیتوضیح نداشته باشد.
سال عملکرد را با سال ارسال اشتباه نگیرید. برای مثال، اظهارنامهای که در سال ۱۴۰۵ ارسال میشود ممکن است مربوط به فعالیت سال ۱۴۰۴ باشد. هنگام بررسی یک مهلت یا اطلاعیه، همیشه ببینید درباره کدام سال عملکرد و کدام گروه از مودیان صحبت میکند.
اظهارنامه مالیاتی چه کاربردی دارد؟
مهمترین کاربرد اظهارنامه، اعلام اطلاعات مالی دوره مربوط در چارچوب تکلیف قانونی مودی است. این کار به سازمان امور مالیاتی امکان میدهد اطلاعات ارائهشده را با دادهها و اسناد مرتبط بررسی کند. برای صاحب کسبوکار هم تهیه اظهارنامه، فرصتی برای جمعبندی فروش، هزینه و نتیجه فعالیت یک دوره است.
البته اظهارنامه فقط وارد کردن چند عدد در روز آخر نیست. اگر فروش سایت، قراردادها، پرداختها و هزینهها از ابتدا با نظم ثبت شده باشند، تهیه آن آسانتر میشود. کسبوکاری که از چند کانال سفارش میگیرد، باید مشخص کند مرجوعیها، تخفیفها و پرداختهای هر کانال چگونه ثبت و بایگانی میشوند.
ارسال اظهارنامه نیز بهخودیخود به معنای تأیید قطعی تمام اعداد اعلامشده نیست. اطلاعات باید با اسناد و مقررات مربوط سازگار باشد و امکان بررسی آن وجود دارد.
انواع رایج اظهارنامه مالیاتی
واژه «اظهارنامه» به یک فرم واحد اشاره نمیکند. شناخت تفاوت انواع آن کمک میکند مهلت و تکلیف مربوط به پرونده خود را درست پیگیری کنید.
| نوع | موضوع کلی | نکته مهم |
|---|---|---|
| اظهارنامه عملکرد صاحبان مشاغل | اطلاعات درآمد و فعالیت شخص حقیقی صاحب شغل | شرایط آن با اظهارنامه شرکتها متفاوت است. |
| اظهارنامه عملکرد اشخاص حقوقی | اطلاعات مالی شرکت یا شخص حقوقی | به اسناد، دفاتر و صورتهای مالی شرکت ارتباط دارد. |
| اظهارنامه مالیات بر ارزش افزوده | اطلاعات مربوط به دوره مالیات بر ارزش افزوده | از اظهارنامه عملکرد جداست. |
| اظهارنامههای مربوط به سایر منابع مالیاتی | بسته به نوع درآمد یا دارایی | مهلت و شیوه هر مورد باید جداگانه بررسی شود. |
اظهارنامه عملکرد صاحبان مشاغل
این اظهارنامه به عملکرد اشخاص حقیقی صاحب شغل مربوط است؛ برای مثال فردی که به نام خود فعالیت تجاری یا خدماتی دارد. جزئیات اطلاعات، گروهبندی و تکلیف او باید بر اساس وضعیت پرونده و مقررات همان سال بررسی شود.
یک فروشنده آنلاین نباید فقط از روی اینکه «سایت دارد» درباره نوع اظهارنامهاش تصمیم بگیرد. مهم است فعالیت به نام شخص حقیقی ثبت شده یا شرکت، پرونده چه وضعیتی دارد و آیا برای سال عملکرد موردنظر مشمول روش دیگری مانند فرم مالیات مقطوع میشود یا نه.
اظهارنامه عملکرد اشخاص حقوقی
شرکتها و سایر اشخاص حقوقی، اظهارنامه عملکرد خود را بر اساس اطلاعات و اسناد مالی مرتبط تهیه میکنند. ماده ۱۱۰ قانون مالیاتهای مستقیم به اظهارنامه، ترازنامه و حساب سود و زیان متکی به اسناد و مدارک اشخاص حقوقی میپردازد. برای شرکت، هماهنگی اطلاعات فروش، هزینهها و حسابداری در تمام سال اهمیت دارد؛ نه فقط در زمان تکمیل فرم.
اگر سایت شرکت محل دریافت درخواست، ثبت سفارش یا فروش خدمات است، اطلاعات آن باید به فرایند داخلی شرکت راه پیدا کند. به همین دلیل، هنگام طراحی سایت شرکتی برای مجموعهای که از سایت سفارش یا وجه دریافت میکند، باید مشخص باشد اطلاعات مشتری، سفارش و پرداخت چگونه ثبت و به تیم مالی منتقل میشوند. این نظم به تهیه گزارش کمک میکند؛ انجام تکالیف مالیاتی همچنان به بررسی اسناد و مقررات نیاز دارد.
اظهارنامه مالیات بر ارزش افزوده
اظهارنامه ارزش افزوده به دورهها و قواعد مربوط به این نوع مالیات ارتباط دارد. نباید آن را با اظهارنامه عملکرد سالانه یکی دانست. ممکن است کسبوکاری لازم باشد هر دو موضوع را در زمانهای متفاوت پیگیری کند؛ انجام یکی، انجام دیگری را ثابت نمیکند.
اگر فروشگاه اینترنتی دارید و میخواهید این موضوع را جدا از مالیات عملکرد بررسی کنید، راهنمای مالیات و ارزش افزوده فروشگاه اینترنتی را بخوانید.
اظهارنامههای دیگر
بسته به نوع فعالیت یا درآمد، اظهارنامههای دیگری نیز مطرح میشوند. مثلاً موضوع مالیات بر درآمد اجاره، مسئلهای جدا از اظهارنامه عملکرد یک فروشگاه است. پیش از استفاده از هر راهنمای اینترنتی، مطمئن شوید درباره همان نوع مالیات و همان وضعیت پرونده شما نوشته شده است.
فرم تبصره ماده ۱۰۰ چه تفاوتی با اظهارنامه دارد؟
یکی از پرسشهای پرتکرار صاحبان مشاغل این است که «اظهارنامه بدهم یا فرم تبصره ماده ۱۰۰ را تأیید کنم؟» فرم مالیات مقطوع تبصره ماده ۱۰۰، برای مودیان واجد شرایط و طبق ضوابط اعلامشده برای سال عملکرد مربوط مطرح میشود. بنابراین گزینهای عمومی نیست که هر صاحب کسبوکاری بتواند بدون بررسی شرایط، آن را جای اظهارنامه انتخاب کند.
شرایط استفاده، موارد استثنا و شیوه نمایش فرم ممکن است برای هر سال عملکرد تغییر کند. برای عملکرد ۱۴۰۴ نیز سازمان امور مالیاتی دستورالعملی درباره مالیات مقطوع و تهیه اظهارنامه پیشفرض برای برخی صاحبان مشاغل صادر کرده است. «پیشفرض» بودن اطلاعات به معنی بینیازی از بررسی آنها نیست؛ مودی باید دادههای نمایشدادهشده و اقدام موردنیاز را با وضعیت واقعی فعالیت خود تطبیق دهد.
اگر فرم یا اظهارنامه پیشفرضی در حساب کاربری خود میبینید، پیش از تأیید نهایی بررسی کنید فروش، فعالیت و سایر اطلاعات آن با سوابق شما سازگار است یا نه. در صورت ابهام، تصمیم را صرفاً بر پایه پیام یک کانال یا تجربه کسبوکار دیگری نگیرید؛ پرونده و دستورالعمل سال مربوط تعیینکنندهاند.
مهلت ارسال اظهارنامه مالیاتی چه زمانی است؟
یک تاریخ ثابت برای همه اظهارنامهها وجود ندارد. مهلت به نوع مالیات، حقیقی یا حقوقی بودن مودی، پایان سال مالی و تصمیمهای قانونی مربوط به همان سال بستگی دارد. گاهی نیز مهلت اولیه برای گروهی از مودیان تمدید میشود، اما این تمدید شامل گروههای دیگر نیست.
برای نمونه، در زمان نگارش این مقاله، طبق بخشنامه شماره ۲۰۰/۱۴۰۵/۴۵ سازمان امور مالیاتی، مهلت اظهارنامه مالیات بر درآمد صاحبان مشاغل، فرم مالیات مقطوع تبصره ماده ۱۰۰ و پرداخت مالیات مربوط به عملکرد ۱۴۰۴ تا ۳۰ آبان ۱۴۰۵ تمدید شده است. این تاریخ را نباید بهعنوان مهلت اظهارنامه اشخاص حقوقی یا همه سالهای آینده نقل کرد.
برای جلوگیری از اشتباه، هنگام دیدن هر خبر درباره «تمدید اظهارنامه»، این چهار مورد را کنترل کنید: نوع اظهارنامه، گروه مودیان، سال عملکرد و تاریخ بخشنامه. تکیه بر یک عنوان خبری بدون خواندن دامنه اجرای آن ممکن است باعث از دست رفتن مهلت واقعی پرونده شود.
برای تهیه اظهارنامه چه اطلاعاتی لازم است؟
فهرست دقیق اطلاعات به نوع اظهارنامه و پرونده بستگی دارد، اما کسبوکارها معمولاً باید چند دسته داده را پیش از شروع کار آماده و تطبیق دهند:
- اطلاعات هویتی و پرونده: مشخصات شخص یا شرکت، فعالیت و پرونده مربوط؛
- اطلاعات درآمد و فروش: فروش کالا و خدمات در تمام کانالهای فعالیت؛
- هزینهها و اسناد مرتبط: هزینههایی که ثبت و مدارک آنها نگهداری شده است؛
- سوابق پرداخت و دریافت: اطلاعاتی که به تطبیق معاملات کمک میکند؛
- اسناد حسابداری و قراردادها: متناسب با نوع و مقیاس فعالیت؛
- مرجوعیها و اصلاحات: معاملاتی که مبلغ یا وضعیت نهایی آنها تغییر کرده است.
نکته کلیدی، تطبیق است. اگر سایت یک مبلغ را بهعنوان فروش ثبت کرده، درگاه مبلغ دیگری نشان میدهد و حسابداری مبلغ سومی را گزارش میکند، پیش از ارسال اظهارنامه باید علت اختلاف روشن شود. تفاوتها گاهی دلیل سادهای مثل مرجوعی، هزینه ارسال یا پرداخت ناموفق دارند؛ اما بدون بررسی نباید یکی از اعداد را تصادفی انتخاب کرد.
اگر پرداختها از درگاه واسط انجام میشوند، زمان و مبلغ تسویه را نیز با سفارشها تطبیق دهید. راهنمای تفاوت درگاه پرداخت مستقیم و واسط به شناخت مسیر دریافت و تسویه وجه کمک میکند؛ مبلغ تسویهشده را بدون بررسی، معادل فروش همان دوره نگیرید.
در فروشگاه اینترنتی، گزارش سفارشها و وضعیت پرداخت به جمعبندی اطلاعات کمک میکند. این گزارشها باید با سایر سوابق مالی کسبوکار تطبیق داده شوند تا سفارش لغوشده یا مرجوعی بهاشتباه در فروش نهایی محاسبه نشود.
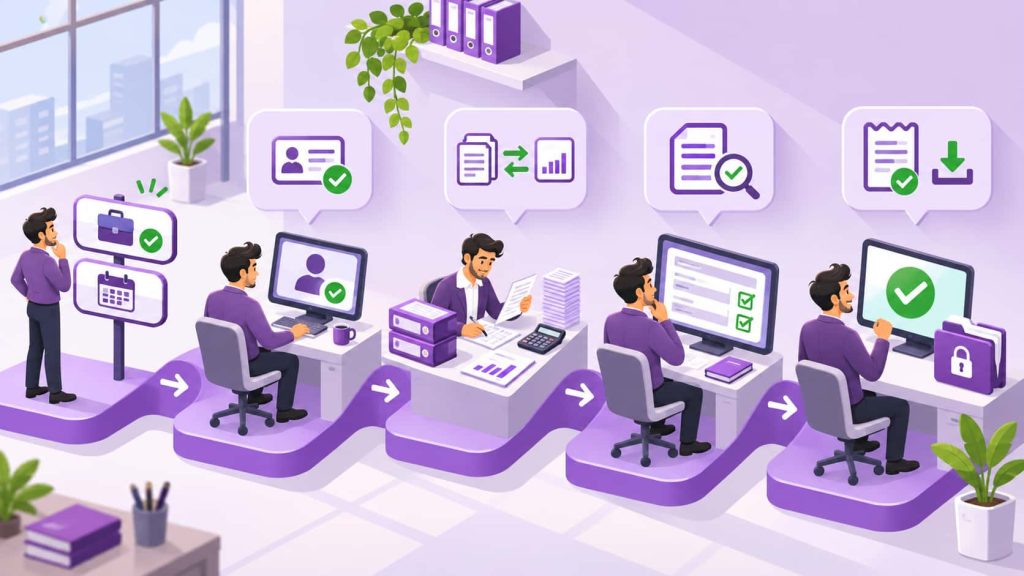
مراحل کلی ارسال اظهارنامه مالیاتی
ظاهر سامانه و نام گزینهها ممکن است تغییر کند، اما مسیر کاری را میتوان در چند مرحله خلاصه کرد:
۱. نوع تکلیف و سال عملکرد را مشخص کنید
قبل از ورود اطلاعات، معلوم کنید قصد ارسال کدام اظهارنامه را دارید. اظهارنامه عملکرد شخص حقیقی، اظهارنامه شرکت و اظهارنامه ارزش افزوده را با هم اشتباه نگیرید. سال عملکرد را نیز جدا از سالی که اکنون در آن هستید کنترل کنید.
۲. اطلاعات پرونده را بررسی کنید
پرونده مرتبط با فعالیت، اطلاعات هویتی و دسترسی فردی را که قرار است اقدام کند بررسی کنید. اگر کسبوکار چند پرونده یا چند فعالیت دارد، انتخاب پرونده نادرست میتواند تمام ادامه کار را به خطا ببرد.
۳. اسناد و گزارشها را جمعبندی کنید
فروش، قراردادها، هزینهها، مرجوعیها و سایر اطلاعات مرتبط را از منابع مختلف گردآوری کنید. بهتر است پیش از ورود به فرم، مغایرتها را پیدا کنید؛ وگرنه هنگام تکمیل اظهارنامه مجبور میشوید بین چند گزارش ناسازگار تصمیم بگیرید.
در مشاغل خدماتی، ممکن است زمان ثبت درخواست، دریافت بیعانه، ارائه خدمت و تسویه نهایی متفاوت باشد. اگر این مراحل از طریق سایت انجام میشوند، در طراحی سایت خدماتی باید وضعیت هر درخواست و پرداخت آن قابل پیگیری باشد تا تیم مالی بتواند گزارش سایت را با اسناد خود تطبیق دهد.
۴. اطلاعات را در درگاه رسمی تکمیل و بازبینی کنید
خدمات الکترونیکی مالیاتی از مسیر درگاههای رسمی سازمان امور مالیاتی در دسترساند. برای هر سال و هر نوع اظهارنامه، راهنمای همان خدمت را دنبال کنید. اگر سامانه اطلاعاتی را بهصورت پیشفرض نمایش میدهد، آنها را با مدارک خود مقایسه کنید و بدون بررسی تأیید نکنید. راهنمای سازمان برای ارسال الکترونیکی اظهارنامه اشخاص حقوقی نیز بر تکمیل و ارسال اطلاعات در سامانه تأکید میکند.
۵. ارسال نهایی و رسید را کنترل کنید
ذخیره پیشنویس یا پرکردن فرم، لزوماً به معنای تسلیم نهایی نیست. پس از اقدام نهایی، وضعیت ثبت و رسید یا شناسه پیگیری را کنترل و نگهداری کنید. اگر فرد دیگری امور مالیاتی شما را انجام میدهد، نتیجه کار را بهصورت قابلبررسی از او تحویل بگیرید.
تفاوت اظهارنامه مالیاتی و سامانه مودیان چیست؟
این دو موضوع به اطلاعات مالی کسبوکار مربوطاند، اما کارکرد یکسانی ندارند. سامانه مودیان بستر ثبت و تبادل اطلاعات طبق قانون مربوط، از جمله صورتحسابهای الکترونیکی است. اظهارنامه برای اعلام اطلاعات مالیاتی مربوط به دوره و نوع مالیات مشخص ارائه میشود.
برای مثال، یک عمدهفروش ممکن است در طول سال معاملات و صورتحسابهای متعددی داشته باشد. در پایان دوره مربوط نیز باید تکلیف اظهارنامه عملکرد خود را بررسی کند. ثبت اطلاعات معاملات، دلیل کافی برای این نتیجه نیست که همه ارقام اظهارنامه بدون کنترل درستاند یا دیگر اقدامی لازم نیست.
در فروش عمده، فاصله میان سفارش اولیه، تأیید قیمت، تحویل کالا و تسویهحساب ممکن است زیاد باشد. ثبت وضعیت هر سفارش و تغییرات آن کمک میکند تیم فروش و مالی درباره معامله نهایی به اطلاعات یکسانی دسترسی داشته باشند.
اشتباهات رایج هنگام تهیه اظهارنامه
اشتباه گرفتن فروش با سود
مجموع فروش، بهتنهایی سود کسبوکار را نشان نمیدهد. از سوی دیگر، هر مبلغی که صاحب کسبوکار آن را «هزینه» مینامد، لزوماً بدون بررسی اسناد و شرایط قانونی در محاسبات مالیاتی پذیرفته نمیشود. اطلاعات را طبق قواعد مربوط و با مدارک پشتیبان آماده کنید.
برای روشن شدن تفاوت مبلغ فروش، هزینهها و سود کسبوکار میتوانید راهنمای درآمد فروشگاه اینترنتی را بخوانید. محاسبه درآمد مشمول مالیات همچنان باید بر اساس اسناد و مقررات پرونده انجام شود.
نادیده گرفتن یکی از کانالهای فروش
اگر بخشی از فروش در سایت، بخشی در شبکههای اجتماعی و بخشی بهصورت تلفنی انجام میشود، گزارش یک کانال تصویر کامل فعالیت نیست. خروجی سفارشهای فروشگاه میتواند به جمعبندی کمک کند، ولی باید کنار سایر مسیرهای فروش و حسابداری بررسی شود.
استفاده از راهنمای سال قبل
سقفها، فرمها، دستورالعملها و مهلتهای تمدیدشده ممکن است تغییر کنند. راهنمایی که برای عملکرد سال قبل درست بوده، الزاماً برای اظهارنامه فعلی قابل استفاده نیست.
تأیید عجولانه اظهارنامه پیشفرض
پیشفرض بودن اطلاعات به معنای دقیق بودن تمام جزئیات آن برای کسبوکار شما نیست. ارقام و مشخصات را با اسناد بررسی کنید و سپس درباره تأیید، تکمیل یا مسیر قانونی مناسب تصمیم بگیرید.
موکول کردن کار به آخرین روز
جمعآوری اسناد و رفع مغایرت ممکن است زمان ببرد. اگر بررسی را زودتر شروع کنید، فرصت بیشتری برای اصلاح اطلاعات پرونده، پاسخ به ابهامها و کنترل ثبت نهایی خواهید داشت.
جمعبندی
اظهارنامه مالیاتی راهی برای اعلام اطلاعات مالی یک دوره در چارچوب تکلیف مربوط به پرونده است. برای ارسال درست آن باید ابتدا نوع اظهارنامه و سال عملکرد را مشخص کنید، سپس اطلاعات فروش و هزینه را با اسناد تطبیق دهید و در پایان، ثبت نهایی و رسید را کنترل کنید. اظهارنامه عملکرد، ارزش افزوده، فرم تبصره ماده ۱۰۰ و اطلاعات سامانه مودیان به یکدیگر مرتبطاند، اما جای یکدیگر را نمیگیرند.
پرسشهای متداول
آیا اگر در یک سال فروش نداشته باشم، باز هم باید اظهارنامه ارسال کنم؟
نبود فروش بهتنهایی تکلیف پرونده را مشخص نمیکند. نوع شخص، وضعیت فعالیت و مقررات مربوط به آن سال را بررسی کنید و بدون تعیین وضعیت پرونده، فرض نکنید اقدامی لازم نیست.
آیا ارسال اظهارنامه به معنای پرداخت قطعی همان مبلغ مالیات است؟
ارسال اظهارنامه، اعلام اطلاعات و انجام تکلیف مربوط است. وضعیت نهایی مالیات و رسیدگی احتمالی طبق مقررات و اطلاعات پرونده تعیین میشود.
آیا همه صاحبان مشاغل میتوانند بهجای اظهارنامه از فرم تبصره ماده ۱۰۰ استفاده کنند؟
خیر. استفاده از این مسیر به شرایط و دستورالعمل سال عملکرد مربوط بستگی دارد. وجود یا نبود فرم در پرونده و صحت اطلاعات آن را بررسی کنید.
آیا اظهارنامه مالیات بر ارزش افزوده همان اظهارنامه عملکرد است؟
خیر. این دو از نظر موضوع و دوره مربوط تفاوت دارند و باید تکلیف هرکدام جداگانه بررسی شود.
اگر حسابدار اظهارنامه را ارسال کند، صاحب کسبوکار چه چیزی را کنترل کند؟
نوع پرونده و سال عملکرد، ارقام اصلی، وضعیت ارسال نهایی و رسید ثبت را کنترل کند. همچنین بهتر است نسخه اطلاعات ارسالشده و اسناد پشتیبان را نزد خود نگه دارد.