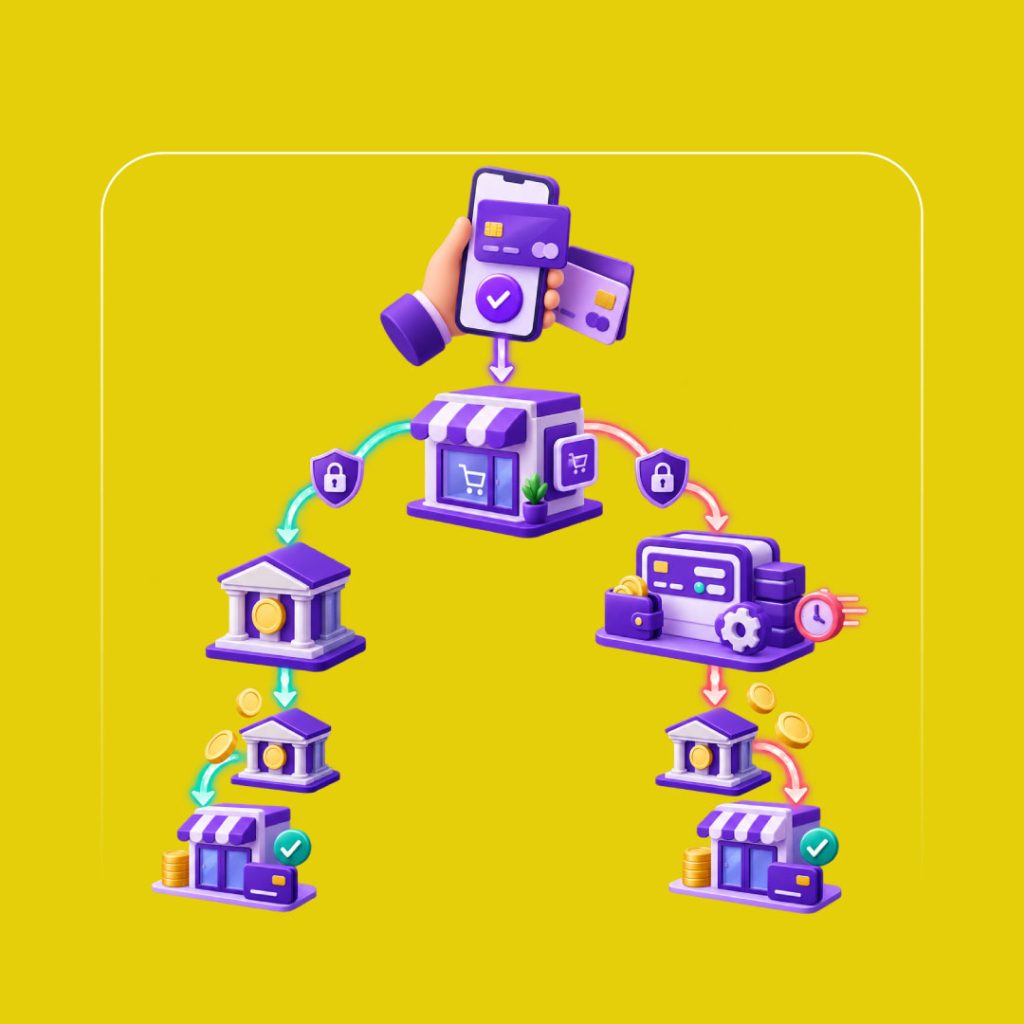
تفاوت اصلی درگاه پرداخت مستقیم و واسط، در طرف ارائهدهنده خدمات و شیوه مدیریت پذیرندگی است. در مدل مستقیم، خدمات درگاه را از شرکت ارائهدهنده خدمات پرداخت یا PSP دریافت میکنید. در مدل واسط، معمولاً یک پرداختیار، اتصال و ابزارهای مدیریت پرداخت را با استفاده از زیرساخت شرکتهای PSP در اختیار شما قرار میدهد.
هر دو مدل میتوانند امکان پرداخت آنلاین با کارت بانکی را فراهم کنند. تفاوت آنها برای صاحب فروشگاه بیشتر در فرایند دریافت، هزینه، تسویه، پشتیبانی، گزارشگیری و امکانات فنی دیده میشود. بنابراین صرف وجود نام یک بانک روی صفحه پرداخت، برای تشخیص مدل همکاری یا انتخاب سرویس مناسب کافی نیست.
برای انتخاب، ابتدا وضعیت کسبوکار را مشخص کنید: چند تراکنش دارید، میانگین مبلغ سفارش چقدر است، چه زمانی به پول فروش نیاز دارید و چه کسی مسئول اتصال و رفع خطاهای سایت است؟ فروشگاهی که تیم فنی و حجم بالای سفارش دارد، ممکن است معیارهای متفاوتی با یک فروشگاه تازهکار داشته باشد. بااینحال، هیچکدام از این دو گروه از پیش به یک مدل محدود نیستند.
همچنین باید چند تصور قدیمی را کنار بگذارید. مستقیمبودن لزوماً به معنی بدون کارمزد بودن نیست؛ واسطبودن نیز به معنی نداشتن الزامات هویتی و قانونی نیست. زمان تسویه و امکانات جانبی هم باید از شرایط واقعی همان سرویس بررسی شوند. در این راهنما، تفاوتها را بر اساس معیارهایی مرور میکنیم که هنگام انتخاب و راهاندازی درگاه به کارتان میآیند.
درگاه پرداخت مستقیم چیست؟
درگاه مستقیم را از یک شرکت PSP دریافت میکنید و امور پذیرندگی و پشتیبانی مربوط را از مسیر همان شرکت پیگیری میکنید. این شرکتها خدمات اتصال پرداخت اینترنتی را ارائه میدهند؛ بنابراین دریافت درگاه مستقیم الزاماً به معنی مراجعه حضوری به شعبه بانک نیست.
انتخاب درگاه یکی از بخشهای راهاندازی فروشگاه اینترنتی است و بهتر است همراه با تعیین حساب تسویه، مسئول فنی و روش ثبت سفارش انجام شود. اگر این تصمیم را به آخرین روز راهاندازی موکول کنید، نقص مدارک یا ناسازگاری اتصال میتواند شروع فروش را عقب بیندازد.
در بررسی یک سرویس مستقیم، شرایط پذیرش، مستندات اتصال، کیفیت پنل گزارش و مسیر پیگیری مغایرت را ببینید. تصور نکنید همه PSPها امکانات یا فرایند کاملاً یکسانی دارند.
درگاه پرداخت واسط چیست؟
در کاربرد رایج، منظور از درگاه واسط، خدماتی است که از طریق پرداختیار دریافت میکنید. پرداختیار میتواند پنل یکپارچه، ابزار اتصال، گزارشگیری و خدمات جانبی پرداخت ارائه دهد. دامنه این امکانات به سرویس و قرارداد بستگی دارد.
ممکن است مشتری در نهایت به صفحه پرداخت یکی از PSPها منتقل شود، درحالیکه شما ثبت درخواست، دریافت اطلاعات اتصال و پشتیبانی اولیه را از پرداختیار انجام داده باشید. پس صفحهای که مشتری میبیند، تمام رابطه قراردادی شما را نشان نمیدهد.
همچنین هر مجموعهای که خود را «درگاه واسط» معرفی میکند، لزوماً وضعیت یکسانی ندارد. هویت شرکت، وضعیت همکاری در شبکه پرداخت، شرایط پذیرندگی و مسیر رسمی ارتباط را بررسی کنید.
جدول تفاوت درگاه مستقیم و واسط
در جدول زیر، تفاوت مدل همکاری را میبینید. جزئیات اجرایی باید برای هر ارائهدهنده جداگانه کنترل شوند.
| معیار | درگاه مستقیم | درگاه واسط یا پرداختیار |
|---|---|---|
| طرف دریافت خدمات | شرکت PSP | پرداختیار و زیرساخت PSP طرف همکاری |
| ثبت درخواست | مسیر پذیرندگی همان PSP | مسیر پذیرندگی پرداختیار |
| اتصال به سایت | مستندات یا افزونههای سرویس مربوط | مستندات یا افزونههای پرداختیار |
| هزینه | کارمزدهای مربوط و هزینه خدمات توافقشده | کارمزدهای مربوط و تعرفه خدمات پرداختیار |
| تسویه | طبق شرایط سرویس و چرخههای مربوط | طبق مدل تسویه و شرایط سرویس انتخابشده |
| گزارشگیری | امکانات پنل و وبسرویس PSP | امکانات پنل و وبسرویس پرداختیار |
| امکانات جانبی | وابسته به خدمات همان شرکت | وابسته به خدمات همان پرداختیار |
| پشتیبانی | مسیر اعلامشده PSP | مسیر اعلامشده پرداختیار و هماهنگیهای لازم |
وجود یک قابلیت در یکی از مدلها، به معنی نبود آن در مدل دیگر نیست. برای مثال، افزونه آماده، گزارش تراکنش یا سرویسهای تسویه را باید در پیشنهاد واقعی هر شرکت بررسی کنید.
شرایط دریافت؛ آیا درگاه واسط مدارک نمیخواهد؟
انتخاب مدل واسط، بهخودیخود الزامات پذیرندگی را حذف نمیکند. احراز هویت، اطلاعات فعالیت، حساب تسویه و الزامات مربوط به سایت و پرونده مالیاتی باید متناسب با مقررات و شرایط سرویس بررسی شوند.
برای شناخت نقش نماد اعتماد در این فرایند، راهنمای اینماد چیست را بخوانید. دریافت نماد، فعالشدن خودکار درگاه را تضمین نمیکند؛ ارائهدهنده پرداخت نیز باید درخواست و اطلاعات موردنیاز را تأیید کند.
فهرست مدارک اشخاص حقیقی و حقوقی ممکن است متفاوت باشد. پیش از آمادهسازی، چکلیست جاری همان شرکت را دریافت کنید تا براساس یک آموزش قدیمی، مدارک ناقص یا غیرضروری جمع نکنید.
درباره زمان فعالسازی نیز وعده قطعی و همگانی قابل اتکا نیست. کاملبودن اطلاعات، نوع فعالیت و وضعیت بررسی پذیرندگی در زمان آمادهشدن سرویس اثر دارند.
تفاوت کارمزد درگاه مستقیم و واسط
برای مقایسه هزینه، کارمزد شبکه پرداخت را از تعرفه خدمات ارائهدهنده جدا کنید. یک سرویس ممکن است مبلغ ثابت، درصدی، سقف کارمزد یا شرایط قراردادی ویژه داشته باشد. عبارت «بدون کارمزد» را نیز همراه با توضیحات و محدودیتهای همان پیشنهاد بخوانید.
درگاه مستقیم را بهصورت پیشفرض رایگان در نظر نگیرید؛ پذیرندگان در نظام کارمزدی شبکه پرداخت سهم دارند. در خدمات واسط نیز ممکن است هزینه ارائه سرویس به این مبالغ اضافه شود یا مطابق مدل اعلامشده محاسبه شود.
چگونه هزینه واقعی را مقایسه کنیم؟
بهترین مبنای محاسبه، چند نمونه از مبالغ واقعی سفارشهای خودتان است. اگر بیشتر سفارشها کممبلغاند، اثر جزء ثابت کارمزد میتواند با فروشگاهی که سفارشهای گرانتر دارد متفاوت باشد.
برای هر پیشنهاد، این موارد را ثبت کنید:
- مبلغ ثابت و درصد کارمزد و سقف آن؛
- هزینههای جداگانه خدمات یا تسویه، در صورت وجود؛
- شرایط تخفیف و مدت اعتبار آن؛
- نحوه محاسبه هزینه تراکنش ناموفق یا برگشتی؛
- هزینه نگهداری و پشتیبانی اتصال سایت.
سپس هزینه یک ماه را با تعداد و ترکیب سفارشهای خود برآورد کنید. مقایسه فقط یک تراکنش نمونه یا یک درصد تبلیغاتی، ممکن است تصویر دقیقی از هزینه کل ندهد.
تسویه؛ چه زمانی پول به حساب میرسد؟
تأیید پرداخت مشتری با زمان واریز وجه به حساب پذیرنده یکسان نیست. سفارش میتواند پرداختشده باشد، اما مبلغ آن طبق چرخه تسویه در زمان دیگری به حساب برسد.
از هر ارائهدهنده بپرسید زمان تسویه چگونه محاسبه میشود، وضعیت روزهای تعطیل چیست، چه شرایطی برای فعالکردن سرویس لازم است و مغایرت تسویه از چه مسیری پیگیری میشود. وجود خدمات تسویه مستقیم در بعضی پرداختیارها نیز نشان میدهد که نام «واسط» بهتنهایی زمان وصول پول را مشخص نمیکند.
برای فروشگاهی که باید سریع به تأمینکننده پرداخت کند، این موضوع بر سرمایه در گردش اثر دارد. شرایط تسویه را مکتوب بررسی کنید و برنامه خرید کالا را بر مبنای وعده شفاهی تنظیم نکنید.
اتصال درگاه در سایت وردپرسی چه تفاوتی دارد؟
در وردپرس و ووکامرس، برای هر دو مدل ممکن است افزونه اتصال وجود داشته باشد. معیار مهم، سازگاری افزونه با نسخههای فعلی سایت، منبع معتبر دریافت، نگهداری فعال و کیفیت پشتیبانی آن است.
در پروژه طراحی سایت وردپرس، فقط نصب افزونه را پایان کار ندانید. ثبت صحیح سفارش، مدیریت خطا، تأیید پرداخت و هماهنگی موجودی باید آزمایش شوند تا مشتری پس از پرداخت با وضعیت نامشخص روبهرو نشود.
این سناریوها را بررسی کنید:
۱. پرداخت موفق و بازگشت عادی به فروشگاه؛
۲. انصراف مشتری در صفحه پرداخت؛
۳. قطع ارتباط هنگام بازگشت به سایت؛
۴. مراجعه دوباره به صفحه نتیجه همان تراکنش؛
۵. خطای سرویس و تلاش مجدد برای پرداخت؛
۶. بررسی تطبیق واحد مبلغ، مانند ریال و تومان.
محیط آزمایشی، در صورت ارائه، برای بررسی اولیه مفید است. پس از فعالشدن سرویس واقعی نیز یک پرداخت کنترلشده و تطبیق گزارش را انجام دهید.
امنیت؛ کدام مدل مطمئنتر است؟
امنیت را نمیتوان فقط از روی مستقیم یا واسط بودن رتبهبندی کرد. اعتبار ارائهدهنده، مسیر رسمی پرداخت و کیفیت پیادهسازی فروشگاه همگی اهمیت دارند.
بازگشت مشتری به سایت، بهتنهایی اثبات پرداخت موفق نیست. فروشگاه باید نتیجه را از مسیر معتبر سرویس پرداخت تأیید کند و اطلاعات تراکنش را با سفارش مربوط تطبیق دهد. پیام موفقیت ظاهری، تصویر رسید یا پارامتر قابل تغییر در مرورگر، جای این بررسی را نمیگیرد.
اقدامات افزایش امنیت سایت نیز باید کنار اتصال درگاه انجام شوند. اطلاعات اتصال و کلیدهای سرویس نباید در کد قابل مشاهده مرورگر، مخزن عمومی یا گزارشهای در دسترس همه قرار بگیرند.
شماره کامل کارت، رمز و اطلاعات حساس پرداخت را در فرم معمولی فروشگاه جمعآوری نکنید. برای خریدار هم باید روشن باشد که ورود این اطلاعات در صفحه رسمی پرداخت انجام میشود.
برای سایت اختصاصی یا چندفروشنده چه چیزهایی مهمتر است؟
در پروژههای پیچیده، کیفیت API و پوشش نیازهای مالی میتواند از سادگی ثبتنام مهمتر باشد. پیش از انتخاب، مستندات را به تیم توسعه بدهید و وضعیت گزارش تراکنش، استعلام، مدیریت بازپرداخت و محدودیت درخواستها را بررسی کنید.
اگر پروژه به طراحی سایت اختصاصی نیاز دارد، انتخاب درگاه را همراه با طراحی ساختار سفارش و تسویه انجام دهید. در بازارگاه چندفروشنده، سهم هر فروشنده و مسئولیت وصول و تسویه باید روشن باشد؛ امکان پرداخت معمولی، الزاماً تمام نیاز این مدل را پوشش نمیدهد.
اگر قابلیتی مانند تسهیم وجه یا تسویه با چند ذینفع لازم دارید، وجود و شرایط استفاده از آن را صریحاً تأیید کنید. نام کلی «درگاه هوشمند» یا «تسویه پیشرفته» شرح فنی و قراردادی کافی نیست.
در نهایت، درگاه مستقیم بهتر است یا واسط؟
انتخاب مناسب، سرویسی است که با هزینه قابل قبول، نیازهای اجرایی شما را پوشش دهد و مسئولیتها در آن روشن باشند.
برای فروشگاهی با تیم فنی و حجم تراکنش مشخص، دریافت مستقیم از PSP میتواند گزینه قابل بررسی باشد. برای کسبوکاری که پنل یکپارچه، ابزارهای آماده یا خدمات تکمیلی میخواهد، پیشنهاد پرداختیار نیز ارزش ارزیابی دارد. امکانات را برای همان شرکت بسنجید و از تعمیمدادن تجربه یک سرویس به همه بازار خودداری کنید.
پیش از قرارداد، از هر گزینه پاسخ مکتوب این پنج سؤال را بگیرید:
- هزینه کل با ترکیب سفارشهای ما چقدر میشود؟
- وجه دقیقاً با چه شرایطی تسویه میشود؟
- در اختلال یا مغایرت، چه کسی پاسخگوست؟
- اتصال موجود با فناوری سایت ما سازگار است؟
- هنگام تغییر سرویس، گزارشها و تراکنشهای باز چگونه مدیریت میشوند؟
پرسشهای متداول
آیا درگاه مستقیم فقط کارت همان بانک را قبول میکند؟
خیر. درگاه اینترنتی متصل به شبکه پرداخت، امکان پرداخت با کارتهای بانکی عضو شبکه شتاب را فراهم میکند. نام بانک یا شرکت روی درگاه را با محدودیت کارت خریدار اشتباه نگیرید.
آیا میتوان همزمان دو درگاه داشت؟
در صورت پذیرش درخواست و پیادهسازی مناسب، امکان استفاده از بیش از یک سرویس وجود دارد. اما ثبت سفارش، تلاش مجدد و تطبیق تراکنشها باید طوری طراحی شوند که پرداخت تکراری یا وضعیت مبهم ایجاد نشود.
آیا درگاه واسط از مالیات معاف است؟
انتخاب مسیر پرداخت، بهخودیخود معافیت مالیاتی ایجاد نمیکند. تکالیف کسبوکار به فعالیت و مقررات مربوط بستگی دارند و باید جداگانه بررسی شوند.
آیا درگاه مستقیم همیشه سریعتر فعال میشود یا سریعتر تسویه میکند؟
چنین قاعده همگانیای وجود ندارد. زمان بررسی پذیرندگی و شرایط تسویه را برای همان سرویس و همان وضعیت درخواست بررسی کنید.
جمعبندی
تفاوت درگاه مستقیم و واسط، بیش از هر چیز به شیوه دریافت و مدیریت خدمات پرداخت مربوط است. برای انتخاب، شرایط پذیرندگی، هزینه کل، تسویه، پشتیبانی و سازگاری فنی را کنار هم بگذارید.
پس از انتخاب نیز اتصال را با چند سناریوی واقعی آزمایش کنید. درگاهی برای کسبوکار شما مناسب است که پرداخت را درست ثبت کند، گزارش قابل پیگیری بدهد و شرایط مالی و مسئولیتهای آن روشن باشد.