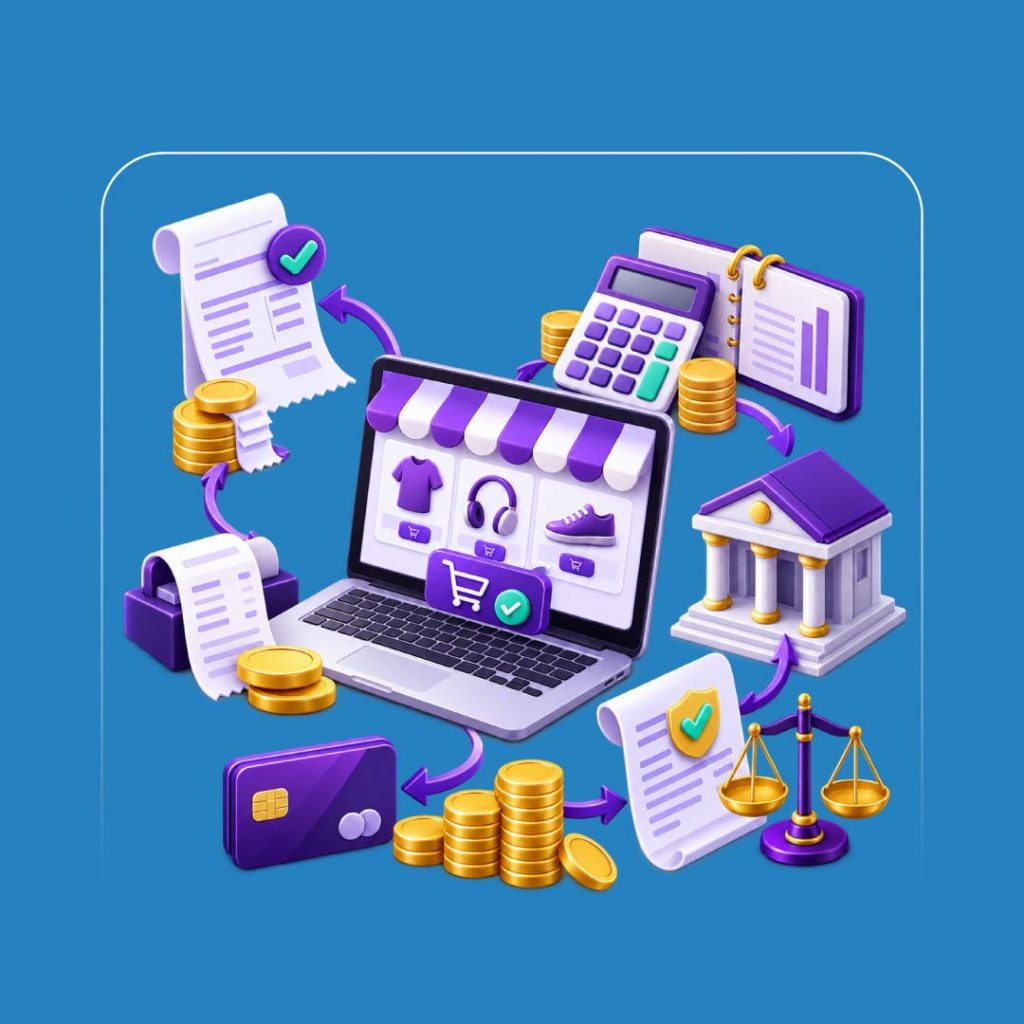
بله؛ کسب درآمد از فروش اینترنتی، مانند فعالیت اقتصادی حضوری، میتواند مشمول مالیات باشد. داشتن سایت، فروش در شبکههای اجتماعی یا دریافت پول از طریق کارتبهکارت، بهخودیخود معافیت مالیاتی ایجاد نمیکند. بااینحال، مالیات درآمد و مالیات بر ارزش افزوده دو موضوع جدا هستند و نباید برای همه فروشگاهها یک حکم یکسان صادر کرد.
مالیات درآمد به درآمد مشمول مالیات کسبوکار مربوط است و محاسبه آن به شخصیت حقیقی یا حقوقی، هزینههای قابل قبول، معافیتها و روش قانونی تعیین مالیات بستگی دارد. در ارزش افزوده، باید وضعیت کالا یا خدمت، مشمولیت فروشنده و مقررات اجرایی بررسی شود. ممکن است فروشگاهی کالای معاف عرضه کند، اما همچنان تکالیفی درباره مالیات درآمد و ثبت اطلاعات فعالیت داشته باشد.
یکی از اشتباهات رایج، محاسبه درصدی ثابت از کل واریزیها بهعنوان مالیات نهایی است. فروش، سود، وجه دریافتی و مبلغ تسویهشده توسط درگاه همیشه یکسان نیستند. سفارش لغوشده، بازپرداخت مشتری، کارمزد و تسویه با تأخیر میتوانند میان گزارش سفارشها و گردش حساب اختلاف ایجاد کنند. برای رسیدگی درست، باید بتوانید علت این اختلافها را با مدارک توضیح دهید.
در این راهنما، تفاوت مالیات درآمد و ارزش افزوده، نقش پرونده مالیاتی و درگاه پرداخت، مدارک ضروری و تنظیمات موردنیاز فروشگاه را بررسی میکنیم. نرخها و دستورالعملهای سالانه نیز باید متناسب با زمان معامله کنترل شوند. هدف این است که پیش از شروع فروش یا توسعه کسبوکار، مسیر مالی و اطلاعاتی روشنی داشته باشید و تصمیمها را براساس وضعیت واقعی فعالیت خود بگیرید.
مالیات فروشگاه اینترنتی بر فروش محاسبه میشود یا سود؟
در روش مبتنی بر رسیدگی به اسناد، مجموع فروش بهتنهایی مالیات نهایی را مشخص نمیکند. بهای تمامشده و هزینههای قابل قبول، همراه با تعدیلات و معافیتهای قانونی، در تعیین درآمد مشمول مالیات اثر دارند. برای درک تفاوت گردش فروش و سود، راهنمای درآمد فروشگاه اینترنتی میتواند مبنای مناسبی برای برنامهریزی مالی باشد.
در قانون مالیاتهای مستقیم، درآمد مشاغل اشخاص حقیقی در مواد ۹۳ و ۹۴ مطرح شده و اشخاص حقوقی نیز مقررات مربوط به خود، از جمله ماده ۱۰۵، را دارند. بنابراین نمیتوان یک نرخ ثابت را به تمام فروشندگان اینترنتی نسبت داد.
فرض کنید فروش قطعی یک فروشگاه، بدون ارزش افزوده، ۱۰۰ میلیون تومان باشد. اگر بهای تمامشده کالای فروختهشده ۶۰ میلیون و سایر هزینههای مرتبط ۲۰ میلیون تومان باشد، سود حسابداری اولیه ۲۰ میلیون تومان خواهد بود. این عدد هنوز لزوماً درآمد مشمول مالیات نهایی نیست؛ پذیرش هزینهها و تعدیلات قانونی باید بررسی شوند.
اگر کسبوکار از روش قانونی دیگری مانند مالیات مقطوع موضوع تبصره ماده ۱۰۰ استفاده کند، شرایط و شیوه تعیین مالیات متفاوت میشود. استفاده از این تسهیلات به ضوابط همان سال و واجد شرایط بودن مؤدی بستگی دارد؛ صرف کمبودن فروش، مجوز استفاده خودکار از آن نیست.
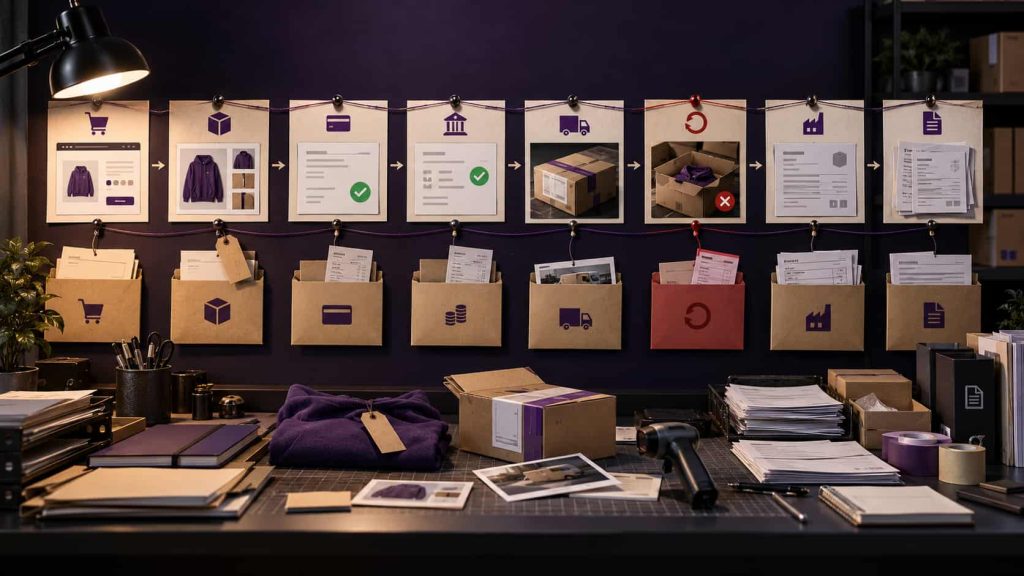
تفاوت مالیات درآمد، ارزش افزوده و صورتحساب چیست؟
این سه موضوع به یکدیگر مرتبطاند، اما هرکدام تکلیف متفاوتی ایجاد میکنند.
| موضوع | به چه چیزی مربوط است؟ | نکته اصلی |
|---|---|---|
| مالیات درآمد یا عملکرد | درآمد مشمول مالیات کسبوکار | کل فروش را نباید مستقیماً مالیات یا سود تلقی کرد |
| مالیات و عوارض ارزش افزوده | عرضه کالا یا خدمت مشمول و تکالیف مؤدی | معافیت کالا و وضعیت فروشنده باید بررسی شوند |
| صورتحساب الکترونیکی | ثبت اطلاعات معامله در قالب مقرر | رسید پرداخت یا فایل معمولی فاکتور، لزوماً جایگزین آن نیست |
| کارمزد درگاه یا پلتفرم | هزینه خدمات پرداخت یا فروش | کسر کارمزد به معنی تسویه همه مالیاتها نیست |
معافیت از یکی از این تکالیف را نباید به همه موارد تعمیم داد. برای مثال، معافیت از صدور صورتحساب الکترونیکی در یک وضعیت مشخص، الزاماً به معنی معافیت از مالیات و عوارض ارزش افزوده نیست.
ارزش افزوده فروش اینترنتی در سال ۱۴۰۵ چند درصد است؟
در سال ۱۴۰۵، نرخ عمومی مالیات و عوارض ارزش افزوده برای موارد مشمول نرخ عمومی، ۱۰ درصد است. جدول الزامات منابع قانون بودجه ۱۴۰۵، یک واحد درصد افزایش نسبت به نرخ ماده ۷ قانون مالیات بر ارزش افزوده را مقرر کرده است. این نرخ را نباید بدون بررسی به کالاها و خدمات معاف یا دارای حکم خاص اعمال کرد.
برای نمونه، اگر فروشنده مشمول باشد و یک کالای مشمول نرخ عمومی را با بهای یک میلیون تومان، پیش از مالیات، بفروشد، مالیات و عوارض آن ۱۰۰ هزار تومان و مبلغ نهایی یک میلیون و ۱۰۰ هزار تومان میشود.
در تعیین قیمت باید روشن باشد مبلغ نمایشدادهشده شامل مالیات است یا مالیات در مرحله بعد اضافه میشود. راهنمای قیمتگذاری محصول به تفکیک قیمت پایه، هزینهها و حاشیه سود کمک میکند؛ تنظیم نهایی مالیات نیز باید با وضعیت قانونی کالا و فروشنده هماهنگ باشد.
آیا همه محصولات فروشگاه مشمول ارزش افزودهاند؟
خیر. ماده ۹ قانون مالیات بر ارزش افزوده، کالاها و خدمات معاف را مشخص کرده است. تطبیق محصول با معافیت باید دقیق انجام شود؛ شباهت نام کالا یا دستهبندی عمومی فروشگاه برای نتیجهگیری کافی نیست.
اگر فروشگاه همزمان کالای معاف و مشمول دارد، وضعیت هر قلم باید جداگانه ثبت شود. همچنین معافیت یک کالا را به خدمات جانبی یا سایر اقلام سفارش تعمیم ندهید؛ هر مورد باید براساس مقررات مرتبط بررسی شود.
مالیات خرید چه نقشی در مبلغ قابل پرداخت دارد؟
در چارچوب مقررات ارزش افزوده، اعتبار مالیاتی خریدهای واجد شرایط میتواند از مالیات و عوارض فروش کسر شود. صرف پرداخت مبلغی با عنوان مالیات به تأمینکننده، پذیرش اعتبار را تضمین نمیکند؛ مدارک و شرایط قانونی آن اهمیت دارند.
برای مثال آموزشی، اگر مالیات فروش یک دوره ۱۰۰ هزار تومان و اعتبار خرید قابل پذیرش همان دوره ۶۰ هزار تومان باشد، مانده محاسباتی ۴۰ هزار تومان خواهد بود. این مثال، فرض رعایت شرایط و نبود سایر تعدیلات را دارد.
برای تعیین وضعیت مالیاتی فروشگاه از کجا شروع کنیم؟
بهتر است پیش از فعالکردن فروش، اطلاعات فعالیت، صاحب کسبوکار، حساب بانکی و مسیر ثبت سفارش با هم هماهنگ شوند. مسیر زیر برای آمادهسازی اولیه مفید است.
۱. مدل واقعی فعالیت را مشخص کنید
آیا کالا متعلق به خودتان است یا واسطه فروش هستید؟ فروشگاه به نام شخص حقیقی فعالیت میکند یا شرکت؟ وجه دریافتی برای فروش خودتان است یا باید بخشی را به فروشنده دیگری پرداخت کنید؟
این تفاوتها بر قرارداد، اسناد و ثبت درآمد اثر دارند. در فروش واسطهای، تصور اینکه فقط کارمزد درآمد شماست باید با قرارداد و ماهیت واقعی فعالیت قابل اثبات باشد.
۲. پرونده و اطلاعات بانکی را بررسی کنید
از مسیر رسمی سازمان امور مالیاتی، وضعیت ثبتنام و پرونده را بررسی و اطلاعات فعالیت و حسابهای تجاری را مطابق مقررات تکمیل کنید. اطلاعات درگاه پرداخت نیز باید با شخص و فعالیت مربوط هماهنگ باشد.
در برنامهریزی طراحی سایت فروشگاهی، مالک حساب پذیرندگی، اطلاعات فروشنده در فاکتور و مسیر گزارشگیری مالی باید از ابتدا روشن باشند. اصلاح این ناهماهنگیها پس از ثبت تعداد زیادی سفارش میتواند زمانبر شود.
۳. وضعیت ارزش افزوده و صورتحساب را جداگانه تعیین کنید
نوع کالا یا خدمت، فراخوانها و ضوابط مربوط به فعالیت را بررسی کنید. سپس مشخص شود چه نوع صورتحسابی، با چه اطلاعات و از چه مسیری باید صادر شود. نتیجه بررسی باید به تنظیمات واقعی فروشگاه و نرمافزار مالی منتقل شود.
۴. تقویم تکالیف را مشخص کنید
سال عملکرد را با سال ارسال اظهارنامه اشتباه نگیرید. مهلتهای مالیات درآمد، ارزش افزوده و سایر گزارشها نیز الزاماً یکسان نیستند. اطلاعیههای رسمی مربوط به دوره و پرونده خود را بررسی کنید و برای آمادهسازی اسناد، زمان کافی بگذارید.
آیا درگاه پرداخت، مالیات را خودکار تسویه میکند؟
صرف داشتن درگاه یا اتصال آن به پرونده مالیاتی، به معنی انجام همه تکالیف نیست. باید مشخص باشد چه مبالغی با چه عنوانی کسر شدهاند و آیا ثبت صورتحساب، اظهار و پرداخت تکالیف مربوط نیز انجام شدهاند.
گزارش تسویه درگاه را با گزارش فروش تطبیق دهید. مبلغی که به حساب میرسد ممکن است پس از کسر کارمزد یا با فاصله زمانی واریز شود؛ بنابراین استفاده از آن بهعنوان تنها گزارش درآمد میتواند خطا ایجاد کند.
از طرف دیگر، پرداخت ناموفق یا سفارش لغوشده را نباید بدون بررسی در فروش قطعی نگه داشت. وضعیت سفارش، پرداخت و بازپرداخت باید قابل پیگیری باشد و تغییرات آن در گزارش مالی انعکاس پیدا کند.
چه اطلاعاتی را در فروشگاه نگهداری کنیم؟
هدف این است که بتوانید مسیر هر معامله را از سفارش تا تسویه و اصلاح احتمالی دنبال کنید. حداقل اطلاعات کاربردی شامل این موارد است:
- شماره و تاریخ سفارش و مشخصات لازم خریدار؛
- اقلام، تعداد، قیمت، تخفیف و مبلغ مالیات هر قلم؛
- اطلاعات پرداخت، شناسه پیگیری و تسویه درگاه؛
- وضعیت ارسال، لغو، برگشت کالا و بازپرداخت؛
- اسناد خرید، هزینهها و صورتحساب تأمینکنندگان؛
- صورتحسابهای صادرشده و وضعیت ثبت آنها در مسیر قانونی مربوط.
در بررسی ویژگیهای سایت فروشگاهی، امکان خروجیگرفتن از سفارشها، تفکیک مالیات و ثبت مرجوعی را کنار امکانات ظاهری ببینید. گزارش قابل استفاده برای حسابدار باید جزئیات معامله را حفظ کند و فقط یک عدد کلی از فروش نشان ندهد.
مدارک را بهصورت منظم و با نسخه پشتیبان نگهداری کنید. ثبت روزانه و تطبیق دورهای، معمولاً از بازسازی چند ماه اطلاعات در زمان رسیدگی سادهتر است.
فروش در اینستاگرام یا کارتبهکارت چه وضعیتی دارد؟
بستر سفارش و روش دریافت پول، بهتنهایی ماهیت درآمد تجاری را تغییر نمیدهند. اگر از فروش کالا یا خدمت درآمد دارید، نبود سایت یا درگاه، دلیل عمومی برای معافیت نیست.
در مقابل، هر واریزی بانکی را هم نباید بدون توجه به ماهیت آن، فروش یا سود تلقی کرد. برای انتقال بین حسابها، وجه برگشتی یا مبالغی که ماهیت دیگری دارند، اسناد توضیحدهنده نگه دارید. تشخیص آثار مالیاتی به واقعیت معامله و مدارک بستگی دارد.
تفکیک دریافتهای شخصی و تجاری، کار تطبیق را سادهتر میکند. استفاده از حساب دیگران نیز میتواند درباره صاحب واقعی درآمد و مسئولیت طرفین ابهام ایجاد کند؛ اطلاعات بانکی و مالکیت فعالیت را شفاف نگه دارید.
تنظیم مالیات در ووکامرس کافی است؟
خیر. فعالکردن گزینه مالیات در فروشگاه، فقط بخشی از محاسبه و نمایش مبلغ سفارش است. این تنظیم بهتنهایی پرونده مالیاتی ایجاد نمیکند و لزوماً صورتحساب را به سامانه مؤدیان نمیفرستد.
اگر با ساختار این فروشگاهساز آشنا نیستید، راهنمای ووکامرس چیست پیشنیاز مناسبی است. سپس باید وضعیت نمایش قیمت شامل یا بدون مالیات، طبقه مالیاتی محصولات، تخفیفها، گردکردن مبالغ و اقلام معاف را متناسب با نیاز پروژه تنظیم کنید.
در صورت نیاز به اتصال نرمافزار حسابداری یا راهکار صدور صورتحساب، مسئول ارسال و کنترل خطا مشخص باشد. پیش از اجرا، یک سفارش نمونه، سفارش دارای تخفیف، سفارش ترکیبی معاف و مشمول و یک بازپرداخت را آزمایش کنید.
این آزمون را با حسابدار و تیم فنی انجام دهید تا مبلغ نمایشدادهشده به مشتری، خروجی فروشگاه و ثبت مالی با هم هماهنگ باشند.
پرسشهای متداول
آیا فروشگاه اینترنتی کوچک هم باید وضعیت مالیاتی خود را بررسی کند؟
بله. کوچکبودن کسبوکار ممکن است در استفاده از بعضی معافیتها یا تسهیلات اثر داشته باشد، اما بهخودیخود همه تکالیف را حذف نمیکند. شرایط سال مربوط و نوع فعالیت باید بررسی شوند.
اگر محصول از ارزش افزوده معاف باشد، مالیات درآمد هم حذف میشود؟
لزوماً خیر. معافیت ارزش افزوده یک کالا، حکم مستقل درباره مالیات درآمد فروشنده ایجاد نمیکند. هرکدام باید براساس مقررات مربوط بررسی شوند.
آیا اینماد به معنی تسویه مالیات است؟
خیر. داشتن نماد یا مجوز فعالیت، بهتنهایی جای اظهار و پرداخت مالیات یا انجام سایر تکالیف را نمیگیرد. وضعیت هر موضوع باید جداگانه کنترل شود.
اگر فروش نداشته باشیم، تکالیف مالیاتی هم نداریم؟
نبود فروش را با بستهشدن پرونده یا حذف همه تکالیف یکسان ندانید. وضعیت فعالیت، سایر درآمدها و تکالیف پرونده را بررسی کنید و اطلاعات عملکرد را مطابق واقع ثبت کنید.
جمعبندی
فروش اینترنتی میتواند مشمول مالیات باشد، اما مالیات درآمد، ارزش افزوده و صدور صورتحساب، تکالیف یکسانی نیستند. نوع فعالیت، شخصیت فروشنده، ماهیت کالا یا خدمت و مقررات دوره مربوط تعیین میکنند چه اقداماتی لازم است.
برای شروع منظم، وضعیت پرونده و حسابها را روشن کنید، فروش و هزینهها را مستند نگه دارید و تنظیمات فروشگاه را با روش ثبت مالی هماهنگ کنید. برای تشخیص نهایی مشمولیت، معافیت و مبلغ قابل پرداخت، اطلاعات واقعی کسبوکار را با حسابدار یا مشاور مالیاتی بررسی کنید.