«چقدر پول به حسابت واریز شده؟» پرسشی است که بسیاری از صاحبان کسبوکار با شنیدن آن نگران مالیات میشوند. ممکن است در یک ماه، پول فروش کالا، انتقال بین دو حساب خودشان، بازپرداخت یک قرض و مبلغ سفارش لغوشده همگی در گردش حساب دیده شوند. اگر همه این واریزیها را جمع بزنیم، عدد بزرگی به دست میآید؛ اما این عدد بهتنهایی نشان نمیدهد شخص چقدر فروش داشته یا چه میزان سود کرده است.
عبارت «مالیات بر گردش حساب» در گفتوگوهای روزمره زیاد استفاده میشود، ولی میتواند گمراهکننده باشد. موضوع اصلی، ماهیت تراکنشها و ارتباط آنها با فعالیت اقتصادی است. اطلاعات بانکی در بررسی مالیاتی کاربرد دارند، اما محاسبه مالیات به این صورت نیست که مبلغ تمام واریزیهای یک حساب در یک نرخ ثابت ضرب شود. از طرف دیگر، صاحب کسبوکار هم نباید فرض کند چون پول را به حسابی با عنوان «شخصی» دریافت کرده، آن فروش از بررسی مالیاتی خارج است.
قواعد مربوط به حسابهای تجاری و غیرتجاری نیز در سالهای اخیر تغییر کردهاند. به همین دلیل، در این راهنما ابتدا تفاوت گردش حساب، فروش و درآمد را روشن میکنیم؛ سپس توضیح میدهیم واریزیها چگونه بررسی میشوند، یک محاسبه نمونه انجام میدهیم و میگوییم فروشگاههای اینترنتی چه مدارکی را بهتر است منظم نگه دارند.
منظور از گردش حساب چیست؟
گردش حساب، رفتوآمد پول در یک حساب بانکی طی یک بازه زمانی است. این رفتوآمد شامل واریزها و برداشتها میشود. برای مثال، دریافت وجه از مشتری، انتقال پول به حساب دیگر، پرداخت اجاره و دریافت تسهیلات همگی در صورتحساب بانکی ثبت میشوند؛ اما ماهیت اقتصادی یکسانی ندارند.
برای فهم بحث مالیات، باید سه مفهوم را جدا کنیم:
- واریزی حساب: پولی که وارد حساب شده است.
- فروش یا درآمد فعالیت: وجهی که در برابر فروش کالا یا ارائه خدمت به دست آمده است.
- درآمد مشمول مالیات: مبلغی که پس از رسیدگی و اعمال قواعد مربوط به درآمد، هزینهها و سایر احکام قانونی، مبنای محاسبه مالیات قرار میگیرد.
این سه عدد الزاماً برابر نیستند. فروشگاهی ممکن است پول یک سفارش را دریافت کند و چند روز بعد به دلیل لغو سفارش، همان مبلغ را برگرداند. هر دو حرکت در حساب دیده میشوند، اما نمیتوان فقط با جمعزدن آنها نتیجه گرفت فروش قطعی فروشگاه چه بوده است. همچنین ممکن است وجه فروش دریافت شده باشد، ولی برای تعیین درآمد مشمول مالیات، اسناد خرید و هزینههای قابل قبول نیز اهمیت داشته باشند.
در کنار مالیات عملکرد، موضوع مالیات بر ارزش افزوده هم ممکن است برای برخی فعالیتها مطرح باشد. قواعد این دو یکی نیست؛ راهنمای مالیات و ارزش افزوده فروشگاه اینترنتی این تفاوت را در فضای فروش آنلاین توضیح میدهد.
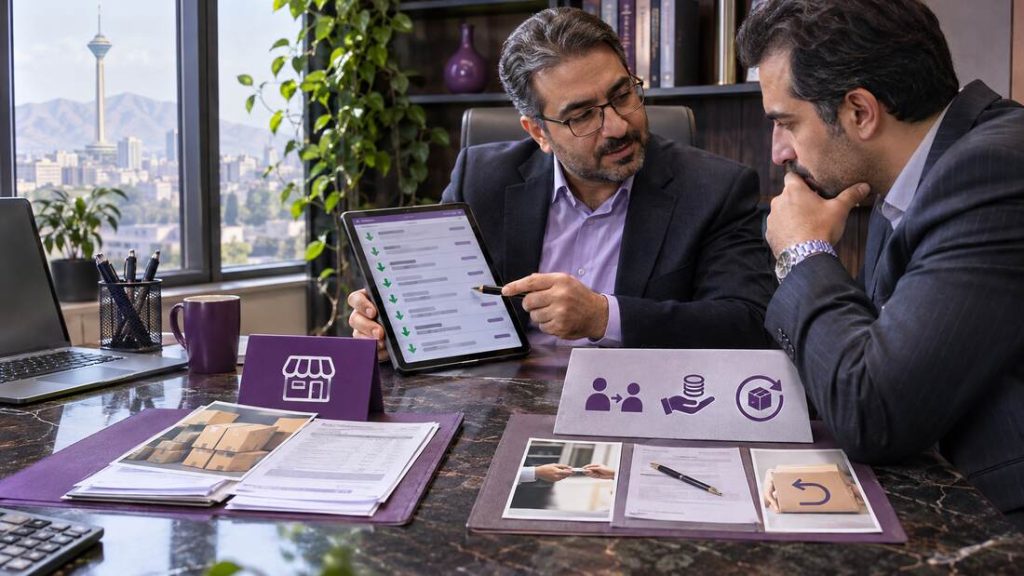
آیا به تمام واریزیهای حساب مالیات تعلق میگیرد؟
خیر، نمیتوان تمام واریزیها را بدون بررسی ماهیتشان درآمد مشمول مالیات دانست. اما این پاسخ به معنی بیاهمیت بودن گردش حساب نیست. اطلاعات حساب میتواند برای بررسی فروش، دریافتهای شغلی و تطبیق آنها با اسناد و اظهارهای مالیاتی استفاده شود.
نکته مهم این است که قانون برای حساب تجاری و حساب غیرتجاری احکام متفاوتی دارد. طبق متن فعلی قانون پایانههای فروشگاهی و سامانه مؤدیان، وجوه واریزی به حساب تجاری مرتبط با فعالیت صاحب حساب محسوب میشوند و واریزی به حساب تجاری متصل به درگاه پرداخت یا کارتخوان متعلق به عرضهکننده کالا و خدمت، فروش محسوب میشود. بنابراین اگر صاحب کسبوکار از حساب تجاری برای دریافت قرض شخصی یا انتقالهای غیرمرتبط استفاده کند، توضیح ماهیت این مبالغ و نگهداری مدارک آنها اهمیت زیادی پیدا میکند.
در سوی دیگر، صرف داشتن حسابی با عنوان غیرتجاری نیز مجوز دریافت فروشهای شغلی بدون ثبت و رسیدگی نیست. قانون برای واریزیهای حساب غیرتجاری در شرایط مشخص، از جمله عبور از نصابهای تعیینشده و نبود صورتحساب متناظر، حکم جداگانهای پیشبینی کرده و امکان اعتراض با ارائه اسناد و مدارک را نیز در نظر گرفته است. پس جملههایی مانند «هر واریزی مالیات دارد» و «حساب شخصی هیچوقت بررسی نمیشود» هر دو تصویر نادرستی میدهند.
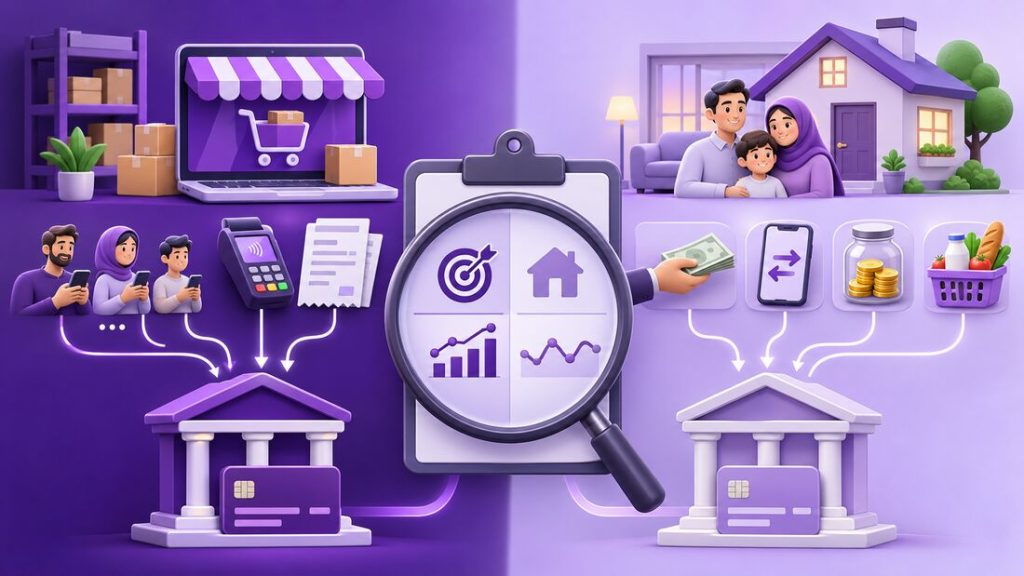
تفاوت حساب تجاری و غیرتجاری در بررسی مالیاتی
حساب تجاری برای فعالیت اقتصادی معرفی و استفاده میشود. اگر فروش کالا یا دریافت هزینه خدمات از طریق کارتخوان، درگاه پرداخت یا انتقال بانکی انجام میشود، لازم است صاحب کسبوکار وضعیت حسابها و ابزارهای پرداخت مرتبط با فعالیت خود را مطابق تکالیف جاری بررسی کند.
حساب غیرتجاری معمولاً برای امور شخصی استفاده میشود. با این حال، نام یا برچسب حساب بهتنهایی ماهیت تراکنش را تغییر نمیدهد. دریافت مداوم پول از مشتریان در یک حساب شخصی، همچنان موضوعی متفاوت از انتقال پول میان اعضای خانواده یا جابهجایی وجه بین حسابهای خود شخص است.
برای یک کسبوکار، جدا نگهداشتن دریافتهای شغلی از تراکنشهای شخصی کار رسیدگی را سادهتر میکند. فرض کنید مدیر یک شرکت هزینه خدمات را در همان حسابی میگیرد که قرضهای خانوادگی، خریدهای شخصی و انتقال بین حسابهایش نیز در آن انجام میشود. در پایان سال، توضیح هر واریزی زمانبر خواهد شد. داشتن مسیر مشخص برای ثبت قرارداد، صورتحساب و پرداخت مشتری، به نظم مالی کمک میکند؛ همانطور که در طراحی سایت شرکتی نیز باید مسیر ثبت درخواست، صدور پیشنهاد و دریافت وجه متناسب با شیوه کار شرکت دیده شود.
کدام واریزیها ممکن است درآمد فروش نباشند؟
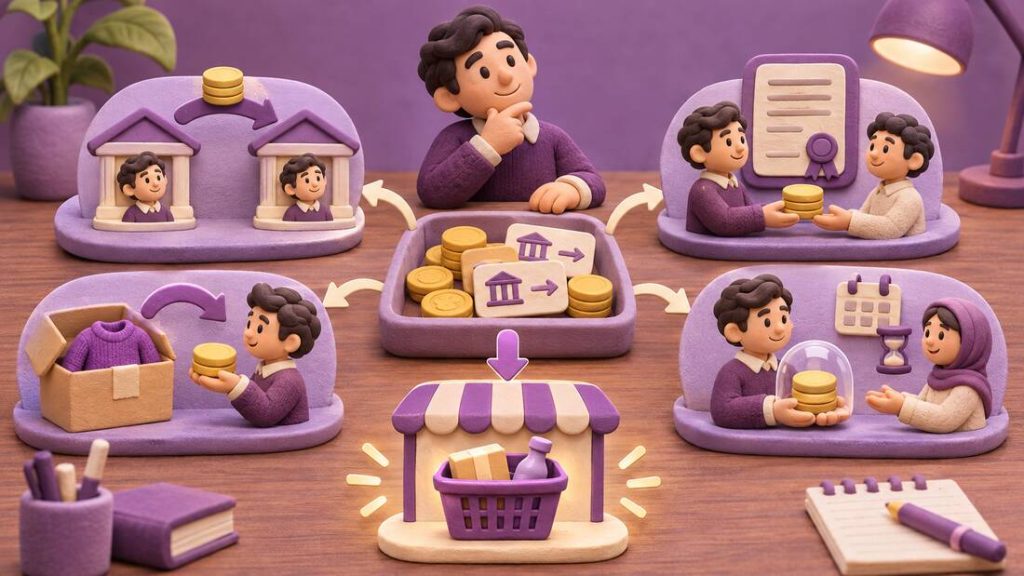
ماهیت هر تراکنش باید در شرایط همان شخص و همان پرونده بررسی شود. با این حال، موارد زیر نمونههایی هستند که ممکن است با فروش کالا یا خدمت تفاوت داشته باشند:
انتقال بین حسابهای خود شخص
اگر مبلغی از حساب اول شما به حساب دوم خودتان منتقل شود، در حساب دوم یک واریزی ثبت میشود. این واریزی بهخودیخود نشاندهنده یک فروش تازه نیست. صورتحساب هر دو طرف انتقال کمک میکند منشأ و مقصد پول روشن باشد.
دریافت قرض یا تسهیلات
پولی که با تعهد بازپرداخت دریافت میشود، از نظر ماهیت با بهای فروش کالا تفاوت دارد. قرارداد، رسید پرداخت، اطلاعات وام یا مدارک بازپرداخت برای توضیح این تفاوت اهمیت دارند. صرف نوشتن واژه «قرض» در توضیح تراکنش، جای مدرک قابل بررسی را نمیگیرد.
برگشت وجه و سفارش لغوشده
گاهی مشتری وجهی پرداخت میکند، سپس به دلیل لغو سفارش یا مرجوعی، تمام یا بخشی از آن بازگردانده میشود. بهتر است شماره سفارش، ثبت لغو یا مرجوعی و رسید بازپرداخت به هم متصل باشند. در غیر این صورت، از روی صورتحساب بانکی بهتنهایی تشخیص مسیر این پول دشوار میشود.
وجوه امانی یا دریافتی به نمایندگی از دیگران
در بعضی مدلهای کسبوکار، کل مبلغ واریزشده متعلق به صاحب حساب نیست و او بخشی از وجه را به شخص دیگری منتقل میکند. این وضعیت به قرارداد و نوع فعالیت وابسته است و نباید بهصورت خودکار فرض کرد تنها کارمزد، مبنای رسیدگی خواهد بود. اسناد مربوط به طرفهای معامله و نحوه تسویه در اینجا اهمیت ویژه دارند.
اصل مشترک تمام این مثالها، قابل توضیح بودن منشأ و مقصد پول است. نوع حساب، متن قرارداد، اسناد معامله و مقررات مربوط به همان فعالیت باید کنار هم بررسی شوند.
مالیات بر گردش حساب چگونه محاسبه میشود؟
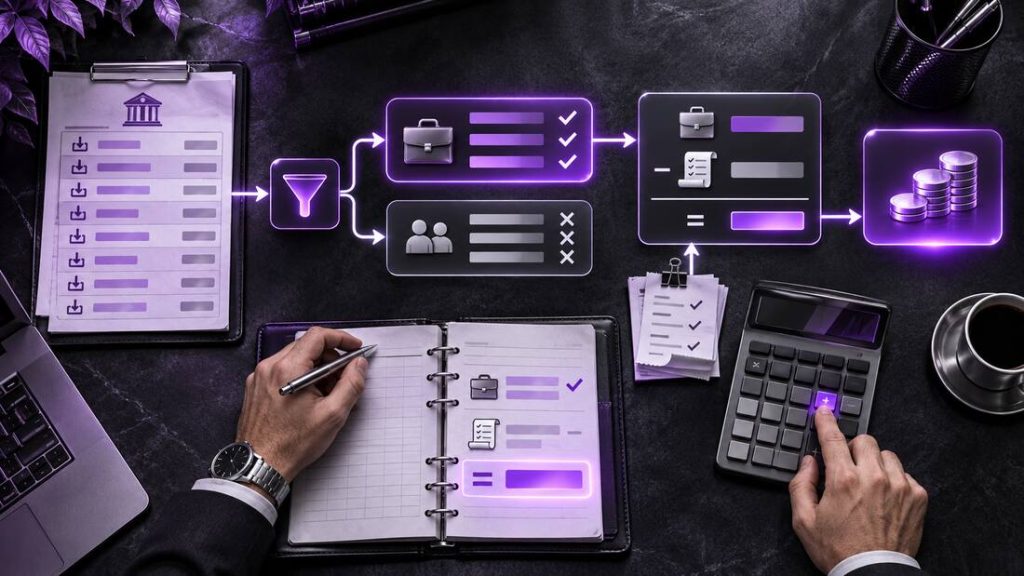
فرمولی با عنوان «مجموع واریزیها × نرخ مالیات گردش حساب» برای همه افراد وجود ندارد. مسیر بررسی معمولاً با شناسایی نوع تراکنشها آغاز میشود و سپس درآمد مربوط به فعالیت، هزینهها و تکالیف مالیاتی مرتبط با آن فعالیت بررسی میشوند.
برای فهم ساده موضوع، فرض کنید در یک دوره یک میلیارد تومان به حسابی واریز شده است:
| منشأ واریزی | مبلغ فرضی |
|---|---|
| دریافت بابت فروش کالا | ۶۰۰ میلیون تومان |
| انتقال بین حسابهای خود شخص | ۲۰۰ میلیون تومان |
| دریافت وام با مدارک مربوط | ۱۵۰ میلیون تومان |
| برگشت وجه یک خرید قبلی | ۵۰ میلیون تومان |
| جمع واریزیها | یک میلیارد تومان |
در این مثال، جمع واریزیها یک میلیارد تومان است، ولی مبلغی که بهعنوان دریافت بابت فروش ثبت شده ۶۰۰ میلیون تومان است. اگر اسناد خرید کالا و سایر هزینههای مربوط به فعالیت، طبق مقررات قابل قبول باشند، در تعیین درآمد مشمول مالیات بررسی میشوند. حتی عدد حاصل از کسر ساده هزینهها از فروش نیز لزوماً مالیات نهایی نیست؛ نوع مؤدی، دوره مالی، اسناد و احکام قابل اعمال در نتیجه اثر دارند.
این جدول یک مثال آموزشی برای تفکیک تراکنشها است، نه فرمول تشخیص مالیات یا راهی برای کنارگذاشتن خودکار واریزیهای حساب تجاری. در رسیدگی واقعی، ماهیت هر مبلغ باید با اسناد و قواعد حاکم بر حساب و فعالیت سنجیده شود.
نقش کارتخوان و درگاه پرداخت در گردش حساب
وقتی مشتری با کارتخوان یا درگاه اینترنتی پرداخت میکند، مبلغ پرداختی در مسیر بانکی ثبت میشود. کسبوکار باید بتواند این دریافت را به فروش، سفارش یا خدمت مربوط وصل کند. اگر فروش لغو شده یا وجه برگشت خورده است، آن بخش نیز باید در سوابق سفارش و پرداخت مشخص باشد.
داشتن چند درگاه یا جابهجایی میان ارائهدهندگان پرداخت، ماهیت فروش را عوض نمیکند. تفاوت درگاه مستقیم و واسط بیشتر به شیوه ارائه خدمت، تسویه و امکانات آنها مربوط است؛ مقاله تفاوت درگاه پرداخت مستقیم و واسط برای شناخت این بخش مفید است. از نگاه ثبت مالی، نکته کاربردی این است که گزارش درگاه، تراکنش بانکی و سفارش فروشگاه تا حد ممکن قابل تطبیق باشند.
بهعنوان مثال، اگر مشتری امروز پرداخت کند اما مبلغ پس از طی فرایند تسویه در روز دیگری به حساب فروشگاه برسد، تیم مالی باید بتواند این دو رویداد را به یک سفارش مرتبط کند. بدون این تطبیق، گزارش فروش سایت و گزارش واریزی بانک ممکن است در نگاه اول متفاوت به نظر برسند.
فروشگاه اینترنتی چه مدارکی را نگه دارد؟
برای فروشگاه اینترنتی، یک فایل شامل جمع فروش ماهانه کافی نیست. بهتر است اطلاعات هر سفارش و پرداخت طوری ثبت شود که در صورت نیاز بتوان مسیر آن را دنبال کرد:
- شماره و تاریخ سفارش؛
- مشخصات کالا یا خدمت و مبلغ آن؛
- وضعیت پرداخت و شناسه تراکنش؛
- روش پرداخت و گزارش درگاه؛
- وضعیت لغو، مرجوعی یا بازپرداخت؛
- اسناد خرید کالا و هزینههای مرتبط؛
- صورتحساب بانک و تسویهها؛
- قراردادها یا مدارک مربوط به دریافتهای غیرمعمول.
قرار نیست این فهرست برای هر کسبوکار دقیقاً یک شکل داشته باشد. یک فروشگاه خردهفروشی با تعداد زیادی سفارش کوچک، نیاز عملی متفاوتی از کسبوکار فروش سازمانی با چند قرارداد بزرگ دارد. در طراحی سایت B2B، ثبت پیشفاکتور، شرایط پرداخت و سابقه سفارش مشتریان سازمانی میتواند به تطبیق دریافتها با قراردادها کمک کند.
بهتر است ثبت این دادهها را به پایان سال موکول نکنید. پیدا کردن علت یک واریزی در همان هفته سادهتر از بررسی صدها تراکنش چند ماه قبل است.
اگر به گردش حساب اعتراض داشته باشیم چه کنیم؟
اگر درباره واریزیهای حساب از شما توضیح خواسته شد یا با نتیجه رسیدگی موافق نبودید، ابتدا مشخص کنید اختلاف دقیقاً مربوط به کدام تراکنش و کدام برداشت از ماهیت آن است. گفتن اینکه «این مبلغ درآمد نیست» نقطه شروع است؛ برای بررسی مؤثر، باید مدارک مرتبط را کنار آن قرار دهید.
برای نمونه، در مورد انتقال بین حسابها، صورتحساب مبدأ و مقصد را آماده کنید. برای وجه برگشتی، سفارش اولیه و رسید بازپرداخت را نشان دهید. برای قرض، مدارک دریافت و تعهد بازپرداخت را نگه دارید. اگر اختلاف به تشخیص درآمد یا نحوه اعمال مقررات مربوط است، بررسی پرونده با حسابدار یا مشاور مالیاتی آشنا با وضعیت همان کسبوکار اهمیت دارد.
در این مرحله، مبلغ کل گردش را با مبلغ مورد اختلاف یکی نگیرید. ممکن است فقط تعدادی از تراکنشها نیاز به توضیح داشته باشند. دستهبندی منظم آنها معمولاً از ارائه یک انبوه فایل بانکی بدون توضیح، مفیدتر است.
چند اشتباه رایج درباره مالیات گردش حساب
«اگر پول به حساب شخصی بیاید، مالیات ندارد»
عنوان حساب بهتنهایی تعیینکننده نیست. اگر واریزی مربوط به فعالیت شغلی باشد، استفاده از حساب شخصی ماهیت آن فعالیت را تغییر نمیدهد. از سوی دیگر، همه دریافتهای شخصی نیز فروش نیستند؛ منشأ پول باید روشن باشد.
«کل واریزی حساب، سود من است»
حتی فروش واقعی هم با سود یکی نیست. کسبوکار ممکن است برای تهیه کالا یا ارائه خدمت هزینه کرده باشد. اسناد این هزینهها و قواعد پذیرش آنها در تعیین درآمد مشمول مالیات اهمیت دارند.
«پول را بین چند حساب تقسیم کنم، مسئله حل میشود»
تقسیم دریافتهای شغلی میان حسابهای مختلف، ثبت و توضیح تراکنشها را پیچیدهتر میکند. راه عملی، شفافکردن جریان فروش و نگهداری مدارک است، نه دشوارترکردن ردگیری آن برای خود کسبوکار.
«مجوز کسبوکار جای پرونده مالیاتی را میگیرد»
مجوز فعالیت و تکالیف مالیاتی دو موضوع جدا هستند. دریافت مجوز کسبوکار اینترنتی ممکن است بخشی از مسیر قانونی فعالیت باشد، اما وضعیت حسابهای مورد استفاده، ثبت فروش و سایر تکالیف مالیاتی باید جداگانه بررسی شوند.
جمعبندی
مالیات بر گردش حساب به این معنا نیست که به هر واریزی بانکی با یک نرخ ثابت مالیات تعلق بگیرد. برای بررسی درست باید نوع حساب، منشأ تراکنش، ارتباط آن با فعالیت اقتصادی، اسناد فروش و مدارک دریافتهای دیگر مشخص باشد. در عین حال، قوانین فعلی برای حسابهای تجاری و برای برخی واریزیهای حسابهای غیرتجاری احکام مشخصی دارند؛ بنابراین نمیتوان صرفاً با نامگذاری یک حساب، درباره وضعیت مالیاتی همه تراکنشهای آن نتیجه گرفت.
اگر کسبوکار دارید، بهترین کار این است که دریافتهای شغلی را منظم ثبت کنید و هر پرداخت را به سفارش، قرارداد یا سند مربوط وصل نگه دارید. این نظم هم برای مدیریت خود کسبوکار مفید است و هم هنگام بررسی مالیاتی، توضیح گردش حساب را سادهتر میکند.
پرسشهای متداول
آیا کارتبهکارت مشتری به حساب شخصی مشمول مالیات میشود؟
روش کارتبهکارت بهتنهایی پاسخ را مشخص نمیکند. اگر وجه بابت فروش کالا یا ارائه خدمت دریافت شده باشد، ماهیت شغلی آن باید بررسی شود. اگر بابت موضوع دیگری بوده، مدارک منشأ و علت دریافت اهمیت دارند.
آیا برای گردش حساب یک سقف ثابت وجود دارد که زیر آن مالیات نداشته باشد؟
نباید یک عدد ثابت را برای همه افراد و همه حسابها ملاک قرار داد. نوع حساب، وضعیت فعالیت، تعداد و مبلغ واریزیها و مقررات جاری در بررسی اثر دارند. درباره نصابهای حساب غیرتجاری نیز باید به ضوابط معتبر همان دوره مراجعه کرد.
آیا انتقال پول بین حسابهای خودم فروش محسوب میشود؟
انتقال بین حسابهای خود شخص بهخودیخود فروش تازهای ایجاد نمیکند، اما باید بتوان منشأ و مقصد آن را نشان داد؛ بهخصوص اگر یکی از حسابها برای فعالیت تجاری استفاده میشود.
آیا مالیات از کل فروش محاسبه میشود یا از سود؟
جمع فروش و درآمد مشمول مالیات یکسان نیستند. تعیین مبلغ مشمول به نوع فعالیت، اسناد درآمد و هزینه و مقررات مربوط بستگی دارد. به همین دلیل، نمیتوان تنها از روی جمع واریزی بانک رقم مالیات نهایی را محاسبه کرد.
اگر بخشی از واریزیها قرض یا برگشت وجه باشد چه کنیم؟
اسناد همان تراکنش را نگه دارید: قرارداد یا مدارک بازپرداخت قرض، صورتحساب مرتبط، اطلاعات سفارش لغوشده و رسید استرداد وجه. هرچه اتصال میان تراکنش و علت آن روشنتر باشد، توضیح آن آسانتر است.